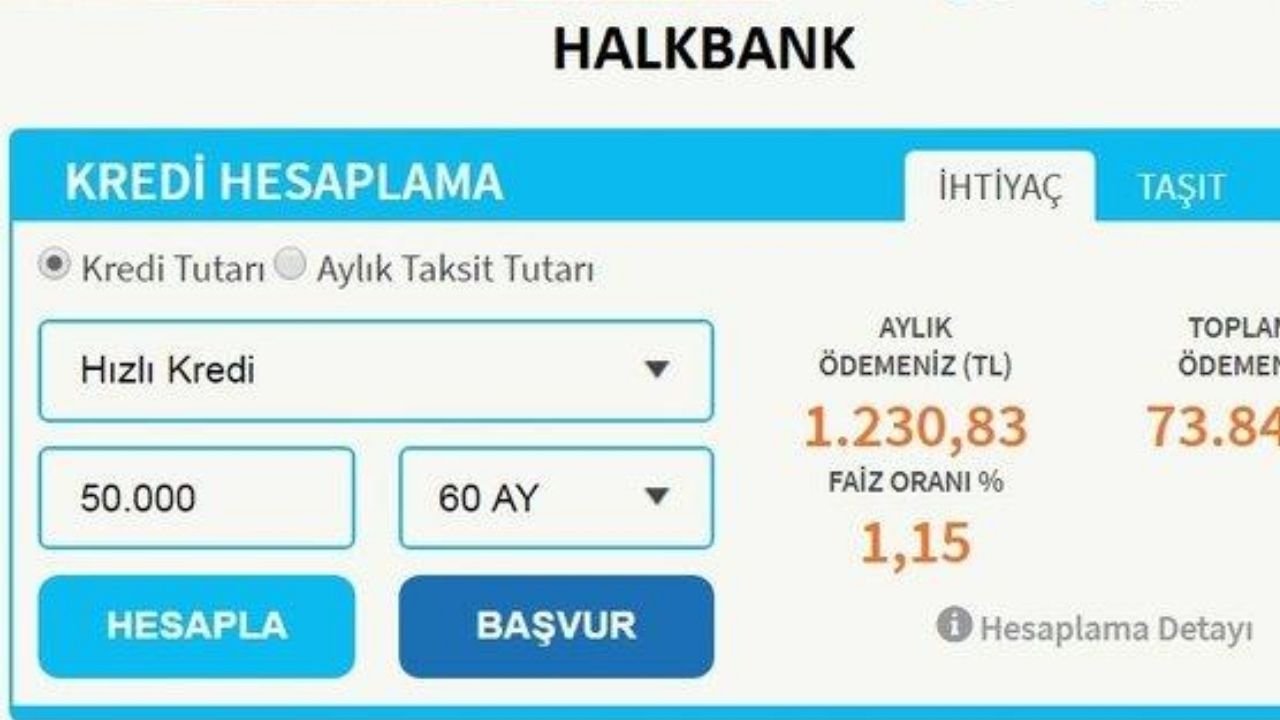
Banka kredi faiz oranları; para politikası, fonlama maliyetleri, piyasa koşulları, kredi türü, vade ve bankanın müşteri değerlendirmesi gibi birçok etkene göre şekillenir. Bu nedenle aynı kredi tutarı için farklı bankalarda farklı oranlar görülebilir.
Türkiye Cumhuriyet Merkez Bankası, kredi faizlerini haftalık ağırlıklı ortalamalar halinde yayımlar. Bankaların müşterilere sunduğu kampanyalı oranlar ise bu ortalamalardan farklı olabilir. Bu nedenle başvuru sırasında bankanın kendi güncel teklifinin ayrıca kontrol edilmesi gerekir. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Banka Kredi Faiz Oranları Nasıl Karşılaştırılır?
Banka kredi faiz oranları karşılaştırılırken yalnızca aylık faiz oranına bakmak yeterli değildir. Kredi tutarı, vade, aylık taksit, tahsis ücreti, sigorta ve toplam geri ödeme birlikte değerlendirilmelidir. Böylece düşük görünen bir oranın toplam maliyeti daha doğru anlaşılabilir.
Karşılaştırma sırasında aynı tutar ve aynı vade üzerinden teklif almak önemlidir. Bir bankanın kısa vadede sunduğu oran başka bankanın uzun vadeli teklifinden doğrudan daha avantajlı kabul edilmemelidir. Yıllık maliyet oranı da karar sürecinde dikkate alınmalıdır. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
İhtiyaç Kredisi Faiz Oranları Ne Kadar?
İhtiyaç kredilerinde oranlar bankaya ve müşteriye göre değişebilir. TCMB’nin 4 Eylül 2026 haftası verilerini değerlendiren son PPK özetinde, ihtiyaç kredisi faizleri yüzde 63,0 seviyesinde yer aldı. Bu veri sektörün ağırlıklı ortalamasını gösterir; bireysel teklif anlamına gelmez. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Ziraat Bankası’nın güncel tüketici kredisi sayfasında 25-36 ay vade aralığı için yüzde 4,19 aylık faiz oranı bilgisi yer alıyor. Aynı bankada vade aralığına göre oran değişiyor. Güncel tekliflerin başvuru öncesinde bankanın hesaplama ekranından kontrol edilmesi gerekir. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Ziraat Bankası Kredi Faiz Oranları
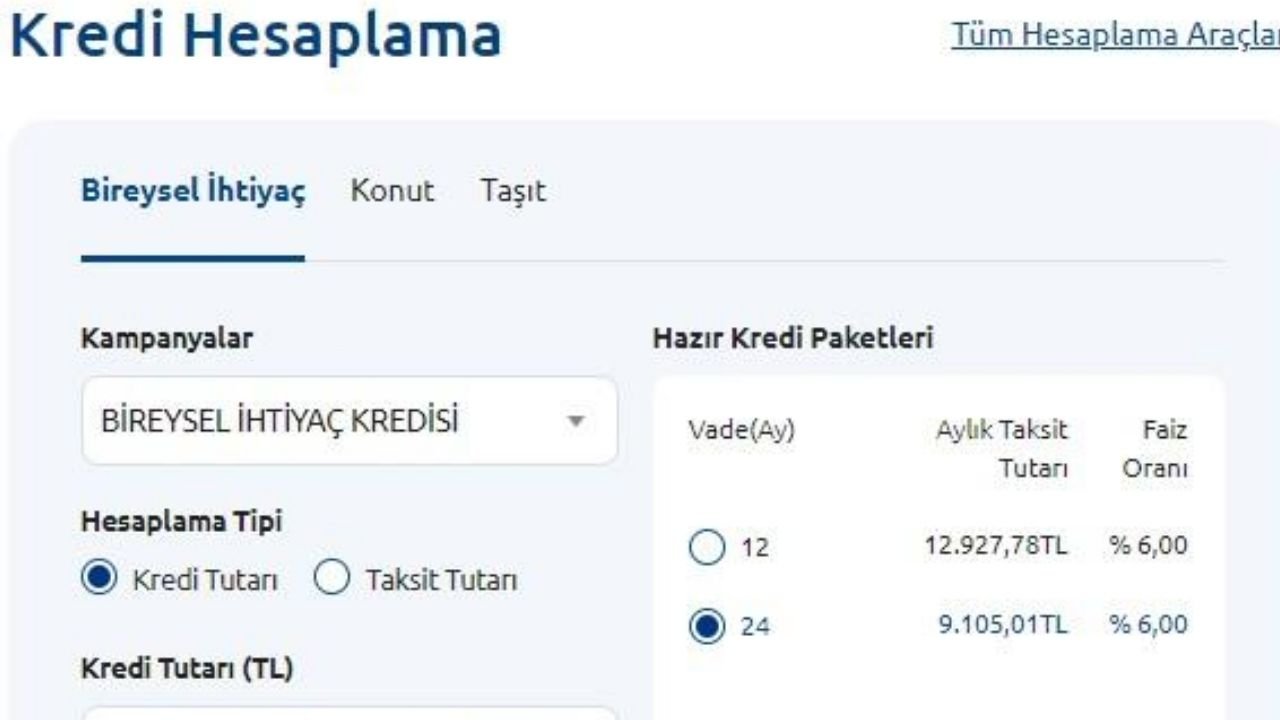
Ziraat Bankası kredi faiz oranları kredi türüne, tutara ve vadeye göre farklılaşabilir. Bankanın tüketici ürünü sayfasında ihtiyaç kredisi için 1-12 ayda yüzde 4,39, 13-24 ayda yüzde 4,29 ve 25-36 ayda yüzde 4,19 oranları belirtiliyor. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Ziraat Bankası ayrıca kredi hesaplama aracında tutar, vade ve faiz oranı girilerek ödeme planı oluşturulabildiğini belirtiyor. Banka, hesaplama sonuçlarının bilgi amaçlı olduğunu ve faiz oranlarını değiştirme hakkını saklı tuttuğunu da ifade ediyor. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Konut Kredisi Faiz Oranları
Konut kredilerinde banka kredi faiz oranları, ihtiyaç kredilerinden farklı bir yapıda değerlendirilir. TCMB’nin 4 Eylül 2026 haftasına ilişkin verisinde konut kredisi faizleri yüzde 41,9 seviyesinde gerçekleşti. Bu oran sektörün ağırlıklı ortalamasıdır ve kişisel teklif olarak kullanılmamalıdır.
Konut finansmanında kredi tutarı, konutun değeri, vade, gelir durumu ve bankanın değerlendirme kriterleri önem taşır. Bu nedenle konut kredisi araştırılırken faiz oranının yanında ekspertiz, tahsis, sigorta ve diğer maliyetlerin de toplam geri ödemeye etkisi hesaplanmalıdır. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Banka Kredi Hesaplama Nasıl Yapılır?
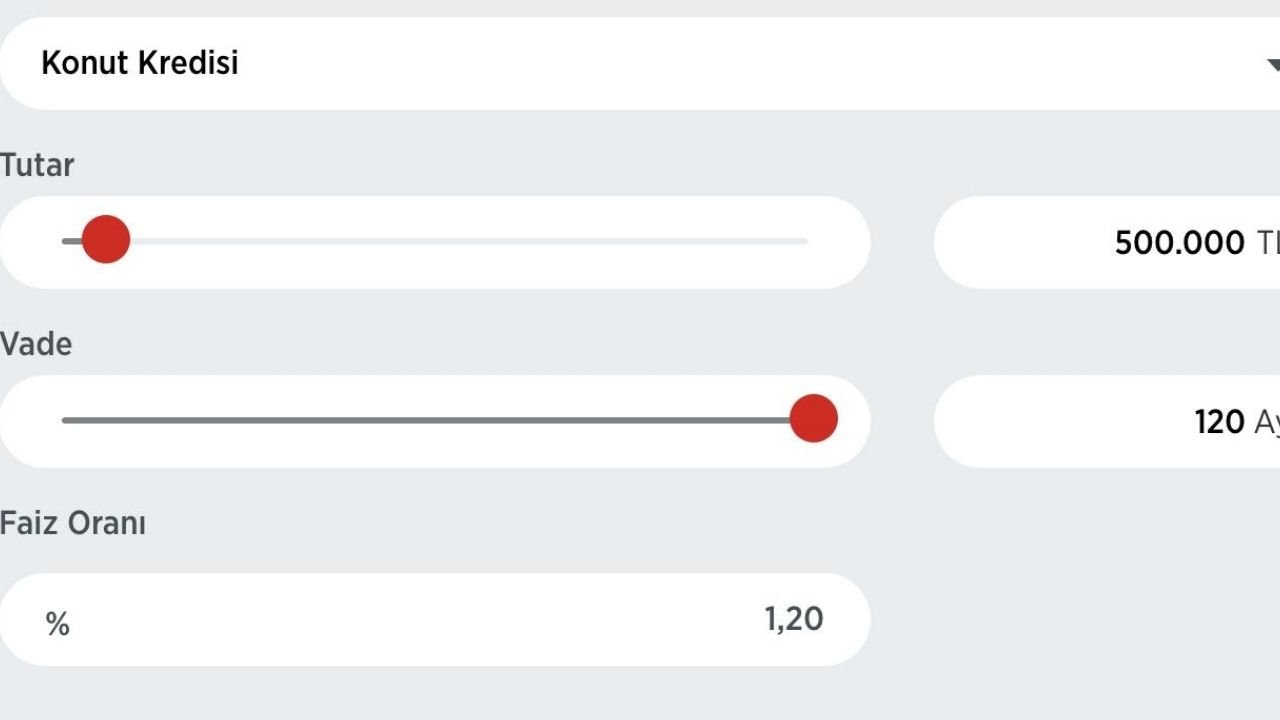
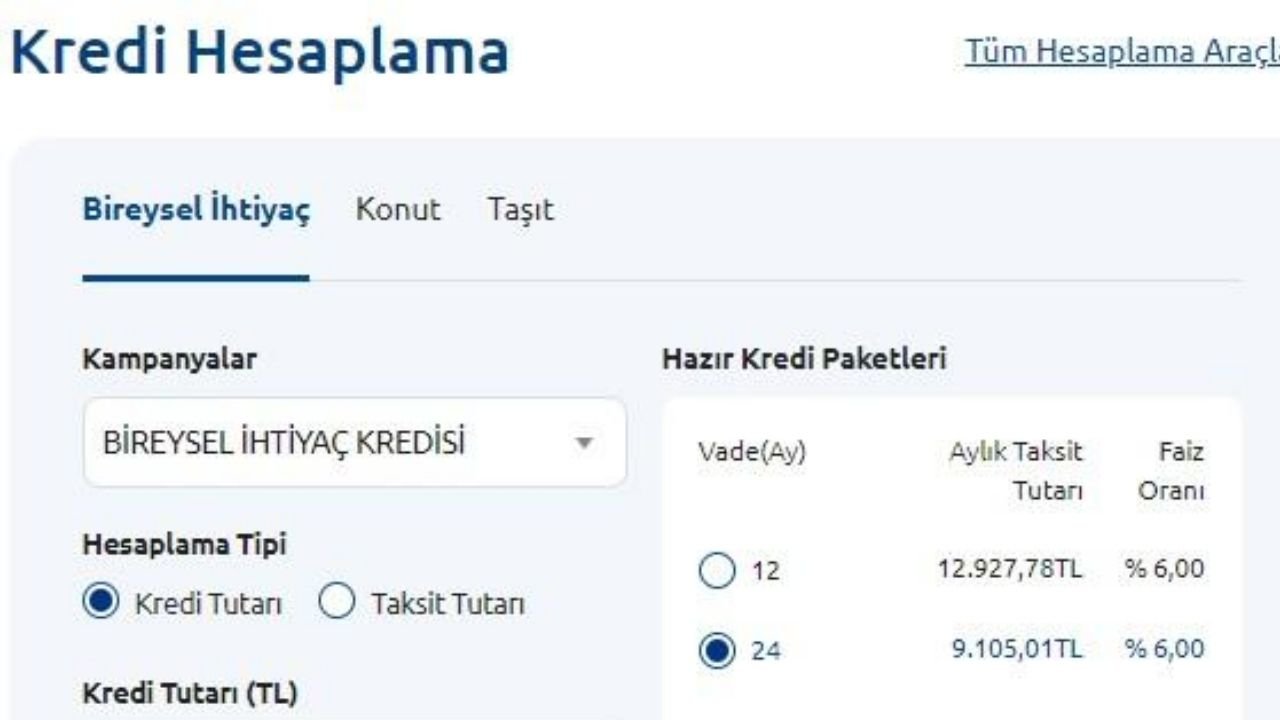
Banka kredi faiz oranları üzerinden hesaplama yapılırken önce kredi tutarı ve vade belirlenir. Ardından aylık faiz oranı ödeme planına uygulanır ve taksit tutarı hesaplanır. Bankaların dijital hesaplama araçları bu işlemi otomatik biçimde göstererek toplam geri ödemeyi karşılaştırmayı kolaylaştırır.
Ziraat Bankası’nın tüketici kredisi hesaplama aracında tutar, vade ve faiz oranı girilerek ödeme planı oluşturulabiliyor. Ancak hesaplama ekranındaki sonuç bağlayıcı kredi teklifi değildir. Kesin koşullar, başvuru ve banka değerlendirmesinin ardından netleşir. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
500.000 TL Kredi Veren Bankalar Hangileri?
500.000 TL ihtiyaç kredisi arayan tüketicilerin banka kredi faiz oranları yanında vade sınırlarını da incelemesi gerekir. BDDK düzenlemesine göre 250.000 TL üzerindeki tüketici kredilerinde genel vade sınırı 12 ay olarak belirlenmiştir. Bu nedenle 500.000 TL ihtiyaç kredisinde uzun vade beklentisi mevzuatla sınırlıdır.
Bir bankanın 500.000 TL başvurusunu kabul etmesi, diğer bankanın da aynı tutarı onaylayacağı anlamına gelmez. Gelir, mevcut borçlar, kredi geçmişi ve bankanın risk değerlendirmesi sonucu etkileyebilir. Başvuru öncesinde uygunluk koşullarının bankadan öğrenilmesi gerekir. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
En Uygun İhtiyaç Kredisi Veren Bankalar Nasıl Bulunur?
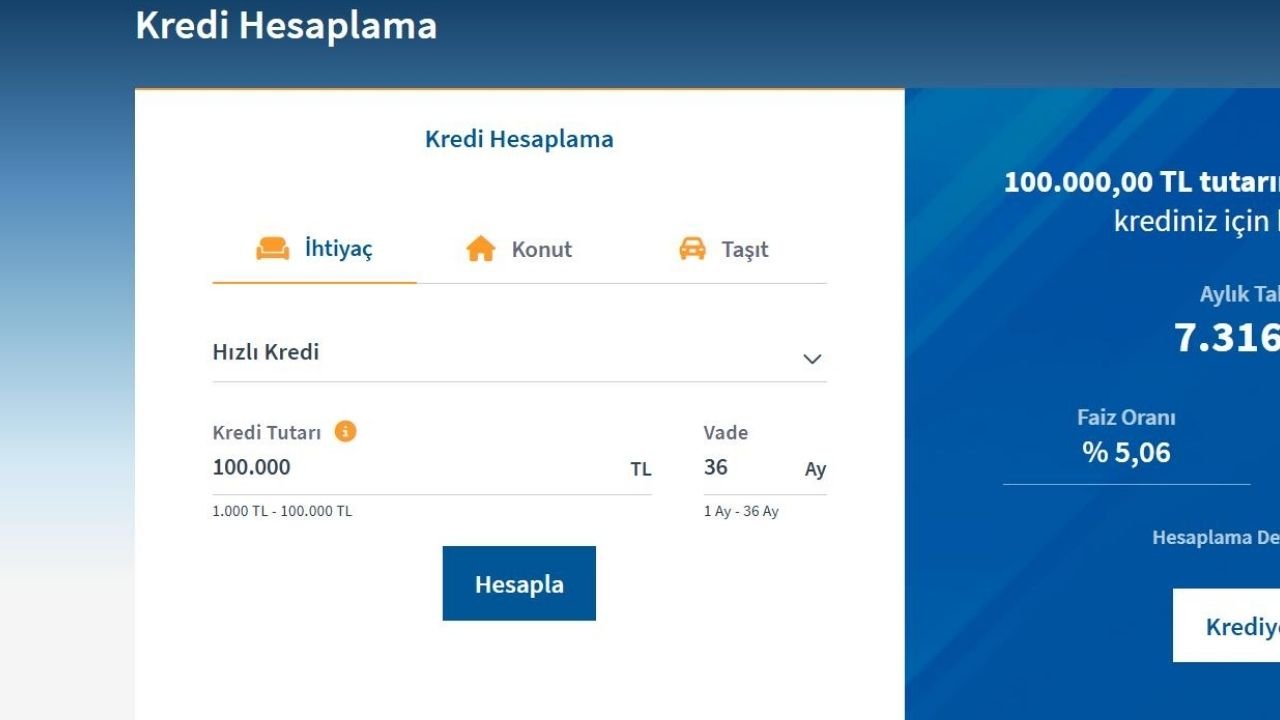
En uygun kredi arayışında banka kredi faiz oranları tek başına ölçüt olmamalıdır. Aynı tutar ve vade için farklı bankalardan teklif alınarak aylık taksit, toplam geri ödeme, ücretler ve varsa sigorta maliyetleri birlikte karşılaştırılmalıdır.
Özellikle kampanyalı kredilerde belirli müşteri olma şartı, yeni müşteri koşulu veya ek ürün kullanımı bulunabilir. Bu nedenle reklamda görülen oran ile kişiye sunulan gerçek teklif aynı olmayabilir. Başvuru ekranındaki ödeme planının incelenmesi daha sağlıklı bir karşılaştırma sağlar. Bu nedenle banka kredi faiz oranları dikkatle incelenmelidir.
Kredi Faizi ile Toplam Geri Ödeme Arasındaki Fark
Banka kredi faiz oranları yalnızca aylık faiz yüzdesini ifade ederken toplam geri ödeme, anapara ve kredi süresince oluşan maliyetlerin tamamını gösterir. Tahsis ücreti, vergiler ve krediye bağlı bazı giderler toplam maliyet hesabını etkileyebilir.
Örneğin aynı tutarda iki kredi düşünülürken birinde aylık faiz daha düşük görünse bile vade daha uzun olabilir. Bu durumda aylık taksit azalırken toplam geri ödeme artabilir. Bu nedenle karar verirken hem aylık ödeme hem de toplam maliyet birlikte değerlendirilmelidir.
Kredi Başvurusunda Faiz Oranını Etkileyen Faktörler
Banka kredi faiz oranları üzerinde kredi tutarı ve vadenin yanında müşterinin finansal profili de etkili olabilir. Gelir durumu, mevcut kredi ve kart borçları, ödeme geçmişi ve bankayla olan ilişki, başvurunun değerlendirilmesinde önem taşıyabilir.
Bankaların ticari politikaları ve dönemsel kampanyaları da teklifleri değiştirebilir. Bu nedenle geçmişte görülen bir faiz oranının bugün de aynı şekilde uygulanacağı düşünülmemelidir. Güncel oran ve başvuru koşulları doğrudan ilgili bankadan teyit edilmelidir.
Düşük Faizli Kredi Almak İçin Nelere Dikkat Edilmeli?
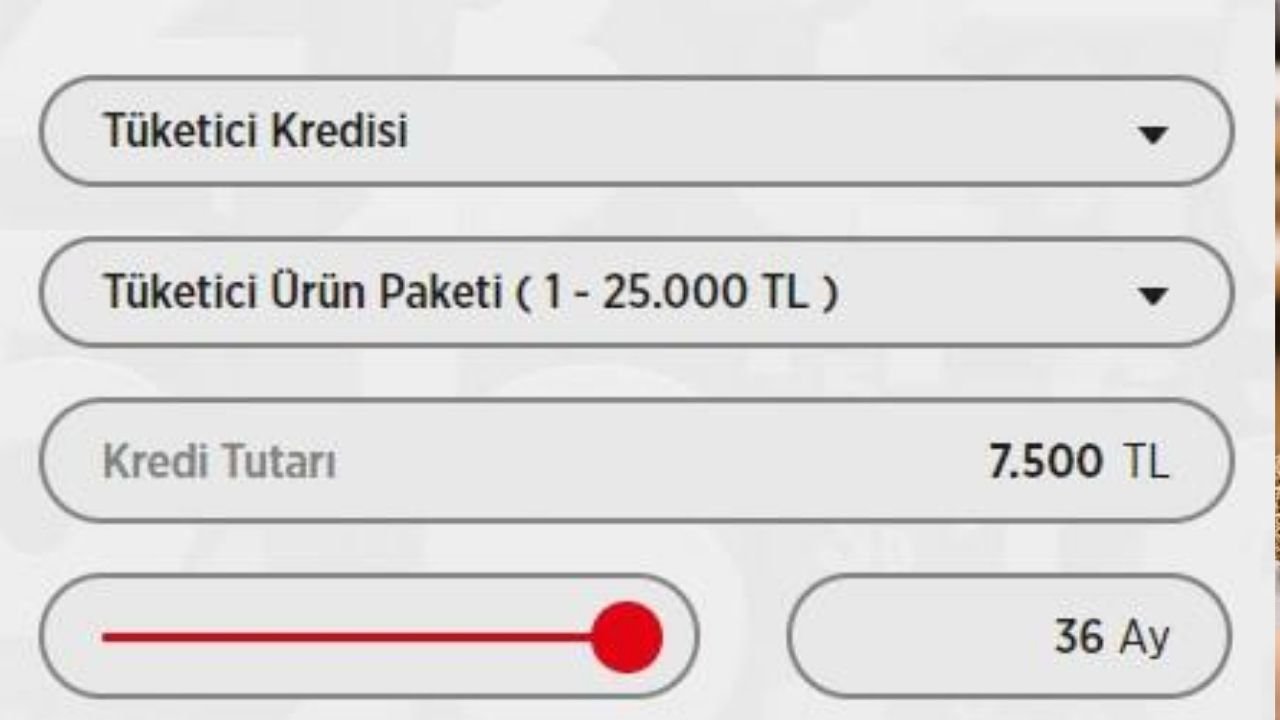
Düşük maliyetli kredi ararken banka kredi faiz oranları farklı bankaların aynı koşulları üzerinden karşılaştırılmalıdır. Vade kısaldıkça aylık taksit yükselirken toplam faiz maliyeti azalabilir. Vade uzadıkça taksit düşebilir ancak toplam geri ödeme artabilir.
Başvuru öncesinde aylık bütçenin kaldırabileceği taksit belirlenmeli ve yalnızca en düşük oranı sunan krediye odaklanılmamalıdır. Toplam geri ödeme, yıllık maliyet oranı, ücretler ve erken ödeme koşulları birlikte incelendiğinde daha bilinçli bir karar verilebilir.
Banka Kredi Faiz Oranları Karşılaştırma Tablosu
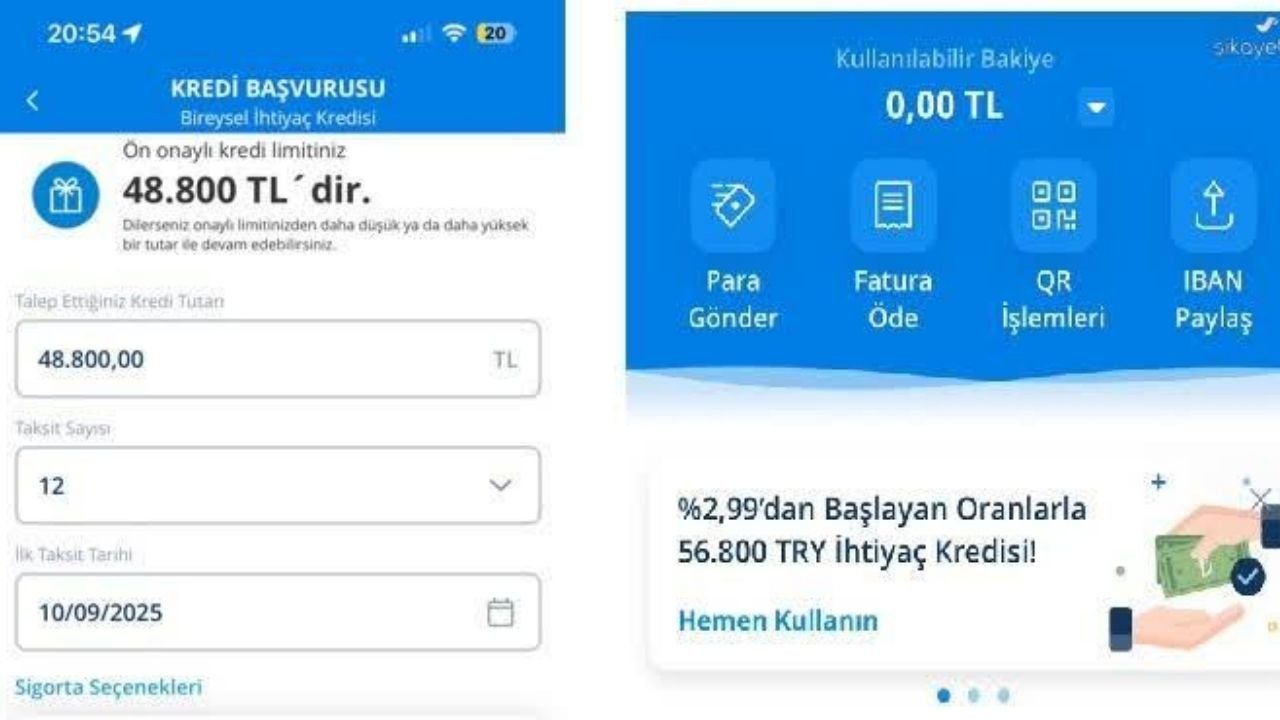
Banka kredi faiz oranları karşılaştırılırken kredi türünün aynı olması önemlidir. İhtiyaç, konut ve taşıt kredilerinin faiz yapıları birbirinden farklıdır. Aşağıdaki tablo, karşılaştırmada hangi temel noktaların incelenmesi gerektiğini özetler.
Oranların zaman içinde değişebileceği unutulmamalıdır. Özellikle bankaların kampanyaları ve müşteriye özel teklifler, genel piyasa verilerinden farklı sonuçlar ortaya çıkarabilir.
| Kriter | Neden önemli? | Nasıl karşılaştırılmalı? |
| Aylık faiz | Taksit hesabının temel unsurudur. | Aynı tutar ve vade |
| Toplam geri ödeme | Kredinin gerçek maliyetini gösterir. | Anapara dahil toplam |
| Yıllık maliyet oranı | Ek maliyetleri değerlendirmeye yardımcı olur. | Teklifler arasında |
| Tahsis ücreti | Başlangıç maliyetini etkiler. | Bankaların güncel tarifesi |
| Vade | Taksit ve toplam maliyeti değiştirir. | Mevzuat ve bütçeye göre |
Kredi Teklifi Alırken Kontrol Edilmesi Gerekenler
Banka kredi faiz oranları incelenirken yalnızca ekrandaki faiz yüzdesine odaklanmak yerine sözleşme koşulları ve ödeme planı kontrol edilmelidir. Başvuru öncesinde şu başlıkların karşılaştırılması faydalı olur:
- Aylık taksit ve toplam geri ödeme
- Yıllık maliyet oranı
- Tahsis ücreti ve diğer masraflar
- Sigorta şartları
- Vade ve erken ödeme koşulları
Bu kontroller, farklı bankalardan gelen tekliflerin aynı ölçütlerle değerlendirilmesine yardımcı olur. Özellikle kampanyalı kredilerde koşulların tamamı okunmadan yalnızca ilan edilen faiz oranına göre karar verilmemelidir.
Sık Sorulan Sorular
Banka kredi faiz oranları hakkında en çok merak edilen soruların kısa yanıtları aşağıda yer alıyor.
1. Banka Kredi Faiz Oranları Neden Bankadan Bankaya Değişir?
Bankaların fonlama maliyetleri, kampanyaları, kredi türleri, vade seçenekleri ve müşteri değerlendirmeleri farklıdır. Bu nedenle aynı tutar için farklı faiz oranları ve toplam geri ödeme tutarları oluşabilir.
2. İhtiyaç Kredisi Faiz Oranları Nasıl Karşılaştırılır?
Aynı kredi tutarı ve vade üzerinden teklif alınmalıdır. Aylık faiz oranının yanında aylık taksit, toplam geri ödeme, yıllık maliyet oranı, tahsis ücreti ve varsa sigorta giderleri birlikte incelenmelidir.
3. 500.000 TL Kredi Için Aylık Taksit Ne Kadar Olur?
Taksit tutarı faiz oranı ve vadeye göre değişir. Ayrıca 250.000 TL üzerindeki tüketici kredileri için genel vade sınırı 12 ay olduğundan, 500.000 TL ihtiyaç kredisi hesaplamasında bu sınır dikkate alınmalıdır.
4. En Düşük Kredi Faiz Oranını Hangi Banka Veriyor?
Tek bir banka için sürekli geçerli en düşük oran bulunmaz. Kampanyalar ve müşteri teklifleri değişebilir. Güncel karşılaştırmada aynı tutar ve vade için bankaların resmi hesaplama araçlarından alınan tekliflere bakılması gerekir.
Bir Cevap Yaz