Düşük faizli kredi seçeneği arayan tüketicilerin aylık faiz oranı, toplam geri ödeme ve vade süresini birlikte değerlendirmesi gerekir. Aynı tutar ve koşullarda daha düşük oran, finansman maliyetini azaltabilir. Ancak tek başına faiz oranı, kredinin gerçek maliyetini göstermeyebilir.
Tekliflerde tahsis ücreti, sigorta, vergi ve diğer masraflar toplam ödemeyi değiştirebilir. Bu nedenle bankaların ilan ettiği başlangıç oranı ile başvuru sırasında kişiye özel oluşan teklif aynı olmayabilir.
Düşük Faizli İhtiyaç Kredisi Veren Bankalar
6 Ekim 2026 tarihli karşılaştırmalarda düşük faizli ihtiyaç kredisi seçenekleri arasında farklı oranlar görülüyor. Hesapkurdu verilerinde 100.000 TL ihtiyaç kredisi için en düşük oran %2,77 ile Kuveyt Türk olarak listelenirken QNB ve Odeabank da öne çıkan seçenekler arasında bulunuyor.
Enuygun Finans’ın 6 Ekim verilerinde Albaraka Türk’te belirli tutar ve vadeler için %0 faizli fırsat, QNB’de %2,84, ING ve DenizBank’ta %2,99 seviyesinden başlayan seçenekler görülüyor. Kampanya ve müşteri koşulları oranların uygulanmasını etkileyebilir.
Düşük Faizli Kredi İçin Hangi Bankalar Karşılaştırılmalı?
Düşük faizli kredi araştırılırken aynı tutar ve aynı vade üzerinden birden fazla bankanın teklifi karşılaştırılmalıdır. Güncel listelerde Kuveyt Türk, QNB, ING, DenizBank ve Odea gibi kurumların farklı kampanyaları öne çıkıyor.
Örneğin 100.000 TL ve 12 ay vade için oran değiştiğinde aylık taksit ile toplam ödeme de değişir. Yeni müşteri kampanyaları sonucu etkileyebildiği için düşük faizli kredi arayanların başvuru ekranındaki kişisel teklifleri ayrıca kontrol etmesi gerekir.
Düşük Faizli Konut Kredisi Seçenekleri
Düşük faizli konut kredisi arayanlar için ihtiyaç kredisinden farklı bir maliyet yapısı bulunuyor. Ziraat Bankası’nın güncel kredi paketinde 1 milyon TL, 120 ay vade için aylık %2,89 oran ve 29.878,54 TL örnek taksit yer alıyor. Tahsis ücreti 5.000 TL olarak belirtiliyor.
Konut finansmanında düşük faizli kredi değerlendirilirken yalnızca aylık taksite bakılmamalıdır. Vade, ekspertiz ve tahsis gibi masraflar ile başvuru sahibinin finansal durumu toplam maliyeti etkileyebilir. Bankaların güncel konut kredisi tabloları başvuru öncesinde ayrı ayrı incelenmelidir.
Düşük Faizli Kredi Faiz Oranları Nasıl Karşılaştırılır?
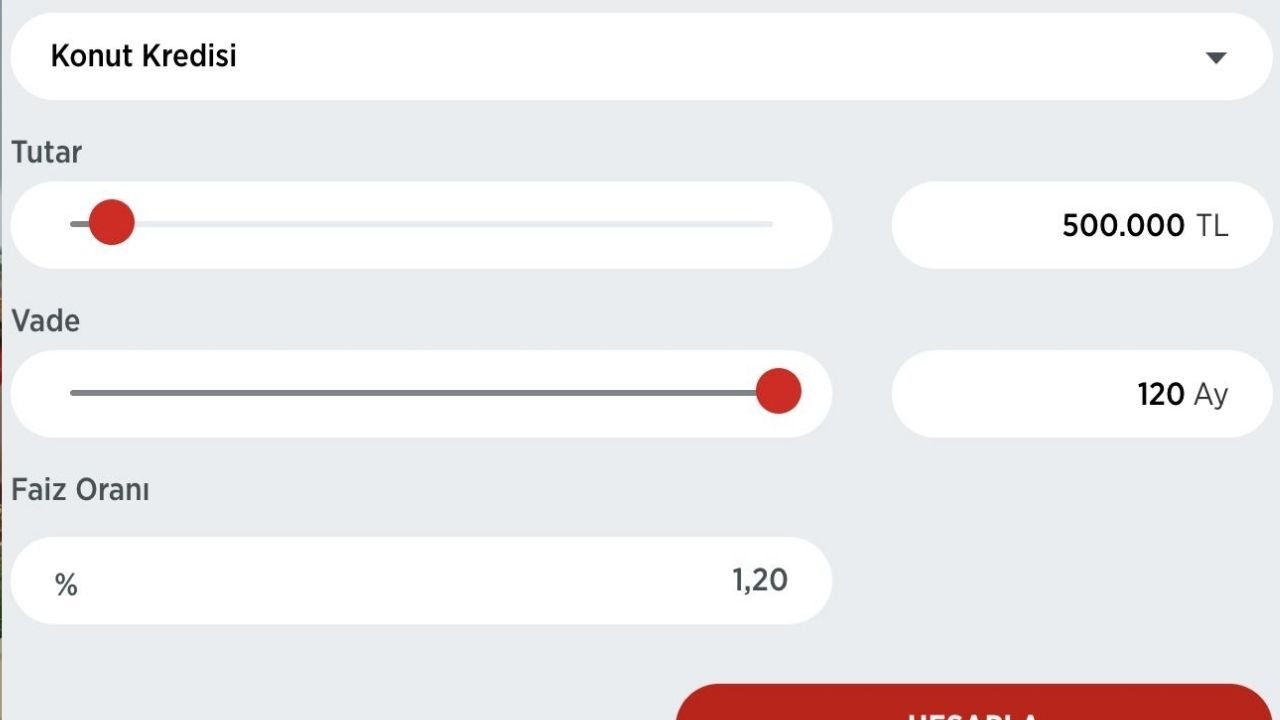
Düşük faizli kredi karşılaştırmasında ilk adım kredi tutarı ve vadeyi sabitlemektir. Ardından aylık faiz, aylık taksit, toplam geri ödeme ve ek masraflar birlikte değerlendirilmelidir. Farklı vadelerde verilen oranları doğrudan karşılaştırmak yanıltıcı olabilir.
6 Ekim 2026 tarihli piyasa verilerinde ihtiyaç kredisi oranlarının bankaya göre değiştiği görülüyor. Örneğin 10.000 TL için 24 ay vadeli tekliflerde oranlar %3,19 seviyesinden başlayabiliyor. Nihai oran müşteri profiline göre farklılaşabilir.
500.000 TL Düşük Faizli Kredi İçin Ne Kadar Ödenir?
Düşük faizli kredi araştırmasında 500.000 TL gibi yüksek tutarlarda yalnızca faiz oranına bakmak yeterli değildir. Vade uzadıkça aylık taksit düşebilir ancak toplam geri ödeme artabilir. Bu nedenle bütçeye uygun taksit ile toplam maliyet arasında denge kurulmalıdır.
Bankaların üst limitleri birbirinden farklıdır. Bazı güncel karşılaştırmalarda ihtiyaç kredisi limitleri yüz binlerce liraya çıkabiliyor. Ancak onaylanacak tutar gelir, kredi notu, mevcut borçlar ve banka değerlendirmesine göre belirlenir.
Düşük Faizli Kredi Başvurusu İçin Hangi Şartlar Aranır?
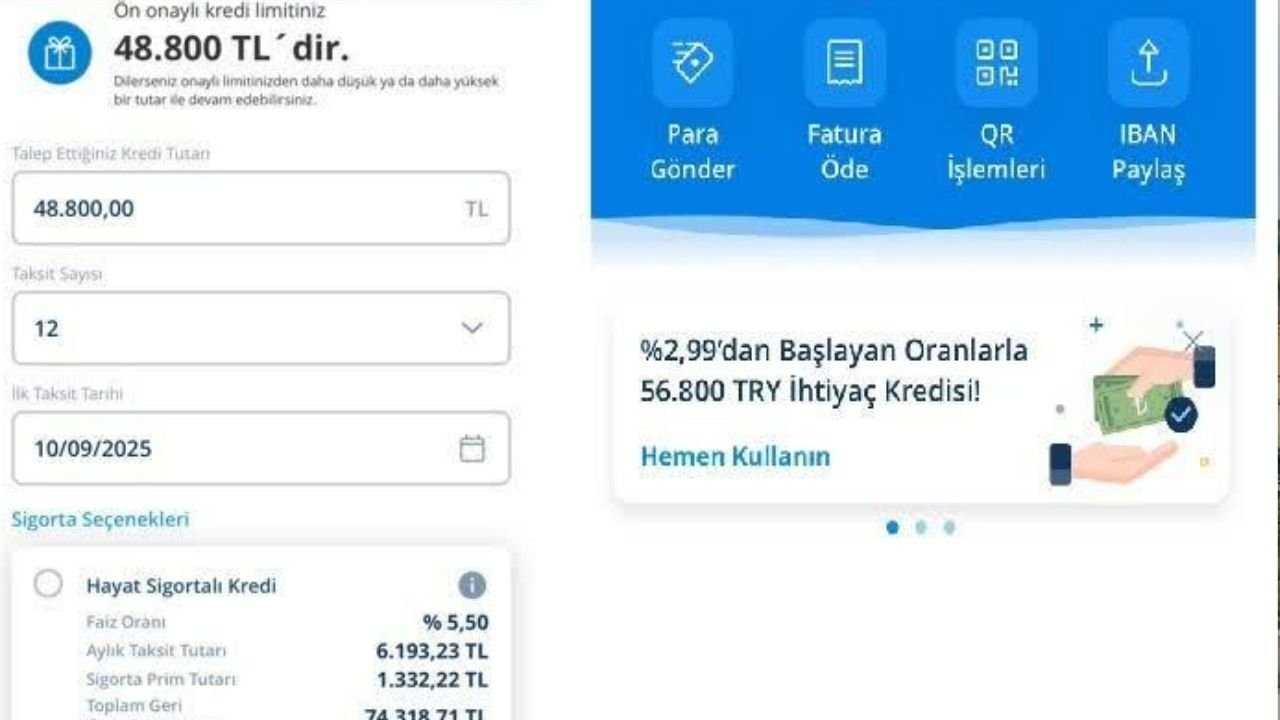
Düşük faizli kredi başvurularında bankalar gelir durumu, kredi geçmişi, mevcut borçlar ve ödeme kapasitesini değerlendirebilir. Kampanyalı oranlarda yeni müşteri olma, belirli kanaldan başvuru veya ek ürün kullanımı gibi koşullar bulunabilir.
İlan edilen başlangıç oranının herkese aynı şekilde uygulanacağı düşünülmemelidir. Güncel tekliflerde yeni müşterilere özel oranlar görülebiliyor. Başvuru öncesinde kampanya süresi, müşteri şartı ve toplam maliyet bilgisinin kontrol edilmesi önem taşıyor.
Düşük Faizli Kredi Seçerken Nelere Dikkat Edilmeli?
Düşük faizli kredi seçerken kredi tutarı, vade, aylık faiz, toplam geri ödeme ve ek masraflar birlikte değerlendirilmelidir. Aylık taksidin düzenli gelire oranı da dikkate alınmalıdır. Sadece en düşük görünen faiz oranına göre karar vermek doğru olmayabilir.
Karşılaştırma sırasında bankanın resmi hesaplama ekranındaki ödeme planı incelenmelidir. Faiz oranları ve kampanyalar değişebildiğinden eski teklifler güncel sonucu yansıtmayabilir. 6 Ekim 2026 tarihli veriler ilerleyen günlerde değişebilir. citeturn0search0turn0search2
Başvuru öncesinde şu maddeleri birlikte kontrol etmek karar sürecini kolaylaştırabilir:
- Aylık faiz veya kâr payı oranı
- Toplam geri ödeme tutarı
- Aylık taksit ve vade süresi
- Tahsis ücreti, sigorta ve diğer masraflar
- Yeni müşteri veya kampanya koşulları
- Başvuru sahibine sunulan kişisel teklif
Düşük Faizli Kredi Karşılaştırma Tablosu
Düşük faizli kredi seçeneklerini kolaylaştırmak için aşağıdaki tabloda 6 Ekim 2026 tarihinde öne çıkan bazı ihtiyaç ve konut kredisi örnekleri bulunuyor. Oranlar karşılaştırma amaçlıdır; başvuru sırasında kişiye özel teklif ve güncel banka koşulları esas alınmalıdır.
| Banka | Tür | Öne Çıkan Oran | Örnek | Not |
| Kuveyt Türk | İhtiyaç | %2,77 | 100.000 TL / 12 ay | 6 Ekim karşılaştırması |
| QNB | İhtiyaç | %2,84 | 100.000 TL / 12 ay | Karşılaştırma verisi |
| ING | İhtiyaç | %2,99 | Belirli tutar/vadeler | Kampanya şartları olabilir |
| DenizBank | İhtiyaç | %2,99 | Belirli tutar/vadeler | Müşteri koşulları değişebilir |
| Ziraat Bankası | Konut | %2,89 | 1.000.000 TL / 120 ay | Örnek taksit 29.878,54 TL |
Düşük Faizli Kredi Hesaplama Nasıl Yapılır?
Öncelikle kullanılmak istenen tutar ve ödeme süresi belirlenir. Daha sonra bankanın aylık oranı üzerinden taksit hesabı yapılır ve toplam geri ödeme tutarı incelenir. Hesaplama ekranında tahsis ücreti, sigorta ve vergilerin dahil olup olmadığı da kontrol edilmelidir.
Vade seçimi toplam maliyet üzerinde önemli bir etkiye sahiptir. Daha uzun vade aylık taksiti azaltabilirken faiz nedeniyle toplam geri ödemeyi artırabilir. Daha kısa vadede ise aylık ödeme yükselirken toplam maliyet düşebilir. Bu nedenle bütçeye uygun seçenek tercih edilmelidir.
Kredi Başvurusunda Toplam Maliyet Neden Önemli?
Bir kredi teklifini değerlendirirken yalnızca aylık faiz oranına bakmak yerine yıllık maliyet oranı ve toplam geri ödeme de incelenmelidir. Özellikle kampanyalı ürünlerde belirli şartlara bağlı ek hizmetler bulunabileceği için sözleşmedeki ücret kalemlerinin tamamının okunması gerekir.
Başvuru öncesinde farklı bankaların ödeme planlarını aynı tutar ve vadede karşılaştırmak daha sağlıklı sonuç verir. Bankanın resmi hesaplama aracında görülen ödeme planı, başvuru sırasında uygulanacak koşulları anlamaya yardımcı olur. Nihai karar verilmeden önce gelir ve düzenli giderler de hesaba katılmalıdır.
Sık Sorulan Sorular
Düşük faizli kredi hakkında en çok merak edilen sorular ve kısa yanıtlar aşağıda yer alıyor.
1. Düşük Faizli Kredi Veren Bankalar Hangileri?
6 Ekim 2026 tarihli karşılaştırmalarda Kuveyt Türk, QNB, ING ve DenizBank gibi bankalar düşük oranlı ihtiyaç kredisi seçenekleriyle öne çıkıyor. Oranlar tutar, vade, müşteri profili ve kampanyaya göre değişebilir.
2. Düşük Faizli Ihtiyaç Kredisi Nasıl Bulunur?
Aynı tutar ve vade üzerinden faiz, aylık taksit ve toplam geri ödeme karşılaştırılmalıdır. Yeni müşteri kampanyaları ile tahsis, sigorta ve diğer masraflar da ayrıca kontrol edilmelidir.
3. Düşük Faizli Konut Kredisi Hangi Bankalarda Var?
Konut kredisi oranları bankalara göre değişiyor. Ziraat Bankası’nın güncel paketinde 1 milyon TL ve 120 ay için aylık %2,89 oranlı örnek bulunuyor. Diğer bankaların güncel teklifleri ayrıca karşılaştırılabilir.
4. Düşük Faizli Kredi Başvurusunda Oran Herkese aynı mı?
Hayır. Bankalar gelir, kredi geçmişi, borç durumu ve kampanya şartlarını değerlendirebilir. Bu nedenle karşılaştırma sayfasındaki başlangıç oranı yerine başvuru sırasında sunulan kişisel ödeme planı esas alınmalıdır.
Bir Cevap Yaz