Ticari kredi hesaplama, işletmenin kullanmayı planladığı kredi için faiz, vade, taksit ve toplam geri ödeme tutarını önceden görmeye yardımcı olan finansal hesaplama sürecidir. Hesaplama, işletmenin nakit akışına uygun bir finansman planı oluşturmayı kolaylaştırır.
Bir işletme kredi kullanmadan önce yalnızca aylık taksite bakmamalıdır. Ticari kredi hesaplama yapılırken kredi tutarı, vade, faiz oranı, kullandırım veya tahsis ücretleri ve varsa diğer masraflar birlikte değerlendirilmelidir. Böylece gerçek finansman maliyeti daha net görülebilir.
Ticari Kredi Hesaplama Nasıl Yapılır?
Ticari kredi hesaplama için öncelikle ihtiyaç duyulan kredi tutarı ve geri ödeme süresi belirlenir. Ardından bankanın sunduğu faiz oranı hesaplamaya eklenir. Taksitli ürünlerde aylık ödeme ve toplam geri ödeme tutarı ödeme planına göre ortaya çıkar.
Örneğin 500 bin TL kredi için 12 ay vade ile 24 ay vade arasında yalnızca taksit tutarı değil, toplam faiz maliyeti de değişir. Ticari kredi hesaplama yapılırken farklı vadelerin ayrı ayrı karşılaştırılması, işletmenin nakit akışına daha uygun seçeneğin görülmesini sağlar.
Ticari Kredi Faiz Hesaplama Nasıl Yapılır?
ticari kredi faiz hesaplama işleminde kredi tutarı, dönemsel faiz oranı ve vade temel değişkenlerdir. Eşit taksitli kredilerde kullanılan matematiksel formül, her dönem ödenecek taksitin hesaplanmasını sağlar. Ancak bankanın gerçek ödeme planında ücret ve vergi kalemleri de bulunabilir.
TCMB verilerine göre 25 Eylül 2026 haftasında TL ticari kredi faiz oranı, KMH ve kurumsal kredi kartları hariç, ağırlıklı ortalama yüzde 48,02 seviyesindeydi. Bu oran piyasa ortalamasını gösterir; ticari kredi hesaplama için işletmeye sunulan gerçek teklif esas alınmalıdır.
Ticari Kredi Hesaplamasında Hangi Bilgiler Gereklidir?
Ticari kredi hesaplama yapılırken kredi tutarı, vade ve faiz oranı ilk bakılan bilgilerdir. Bunun yanında ödeme sıklığı, taksit yapısı, kredi tahsis veya kullandırım ücretleri ve varsa teminatla ilgili masraflar da incelenmelidir.
İşletmenin gelir yapısı da karar aşamasında önem taşır. Düzenli aylık geliri bulunan bir işletmeyle sezonluk çalışan işletmenin aynı ödeme planını kullanması uygun olmayabilir. Ticari kredi hesaplama sonucunun işletmenin gerçek nakit akışıyla birlikte değerlendirilmesi gerekir.
Ticari Kredi Ödeme Planı Nasıl Hesaplanır?
ticari kredi ödeme planı, kredinin hangi tarihlerde ve ne kadar tutarda geri ödeneceğini gösterir. Taksitli kredilerde anapara ve faiz her taksitte farklı oranlarda yer alabilir. Bu nedenle yalnızca ilk taksiti incelemek toplam maliyeti anlamak için yeterli değildir.
Ticari kredi hesaplama sonucunda oluşan ödeme planı, işletmenin aylık veya dönemsel gelirleriyle karşılaştırılmalıdır. Özellikle tahsilatları uzun vadeye yayılan firmalarda ödeme günleri ile müşteri tahsilat tarihleri arasındaki uyum, finansman kararında önemli bir kriterdir.
Ticari Kredi Hesaplama Formülü Nedir?
Eşit taksitli kredilerde yaygın kullanılan hesaplama yönteminde taksit, kredi anaparası, dönemsel faiz ve toplam dönem sayısı üzerinden bulunur. Formül genel olarak taksit = anapara × faiz × (1+faiz)^vade / ((1+faiz)^vade-1) şeklinde ifade edilir.
Bu matematiksel sonuç, bankanın sözleşmedeki tüm maliyetlerini tek başına göstermeyebilir. Ticari kredi hesaplama yapılırken tahsis, kullandırım ve diğer masraflar ayrıca incelenmelidir. Bankaların hesaplama araçları bu nedenle pratik bir ön kontrol imkânı sunar.
Faiz Oranı Girerek Ticari Kredi Hesaplama Nasıl Yapılır?
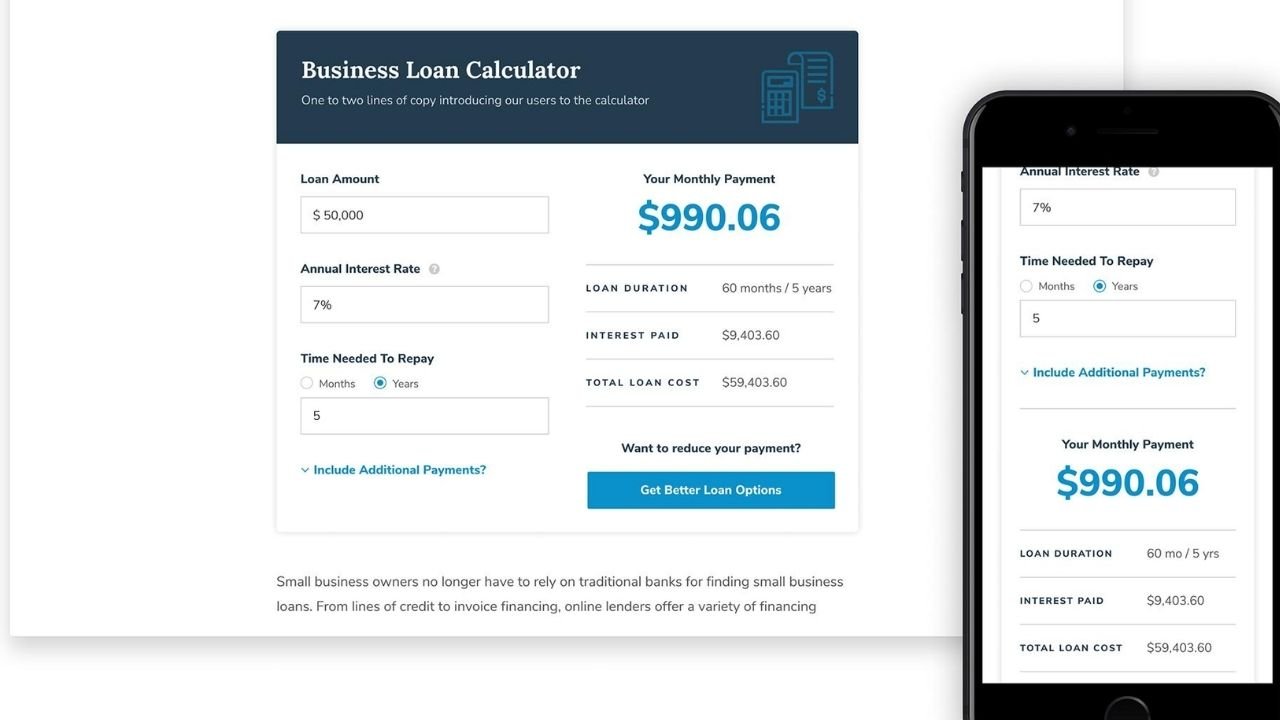
Faiz oranı girerek ticari kredi hesaplama yapmak için kredi tutarı, vade ve aylık veya dönemsel faiz oranı hesaplama aracına yazılır. Araç, seçilen ödeme yöntemine göre yaklaşık taksit ve toplam geri ödeme tutarı oluşturabilir.
Burada faiz oranının hangi döneme ait olduğu mutlaka kontrol edilmelidir. Yıllık ve aylık oranlar birbirinin yerine doğrudan kullanılmamalıdır. Ticari kredi hesaplama sonucunun bankanın resmi teklifindeki ödeme planıyla karşılaştırılması, olası farkların anlaşılmasını sağlar.
Ziraat Bankası Ticari Kredi Hesaplama Nasıl Yapılır?
Ziraat Bankası ticari müşterilere farklı finansman ürünleri sunuyor. Bankanın KOSGEB destek kredileri sayfasında, uygun koşulları sağlayan KOBİ’lerin indirimli faizli nakdi kredilerden yararlanabileceği belirtiliyor. Ürün şartları ve başvuru koşulları dönemsel olarak değişebilir.
Bu nedenle Ziraat Bankası üzerinden ticari kredi hesaplama yapılırken güncel ürünün faiz oranı, vadesi, ödeme şekli ve varsa destek koşulları birlikte kontrol edilmelidir. Hesaplama sonucunun yalnızca örnek bir oran üzerinden değil, başvuru sırasında sunulan gerçek teklif üzerinden değerlendirilmesi daha sağlıklıdır.
Halkbank Ticari Kredi Hesaplama Nasıl Yapılır?
Halkbank, işletmeler ve KOBİ’ler için farklı ticari finansman ürünleri sunan kamu bankalarından biridir. Ticari kredi ürünlerinde faiz ve ödeme koşulları kredi türüne, işletmeye ve kampanyaya göre değişebileceği için güncel ürün şartlarının resmi kanallardan kontrol edilmesi gerekir.
- Halkbank için ticari kredi hesaplama yapılırken kredi tutarı, vade, faiz oranı ve ödeme sıklığı birlikte değerlendirilmelidir.
- Özellikle kampanyalı bir ürün inceleniyorsa kampanyanın geçerlilik tarihi, uygunluk şartları ve toplam maliyete etkisi ayrıca kontrol edilmelidir.
Akbank Ticari Kredi Hesaplama Nasıl Yapılır?
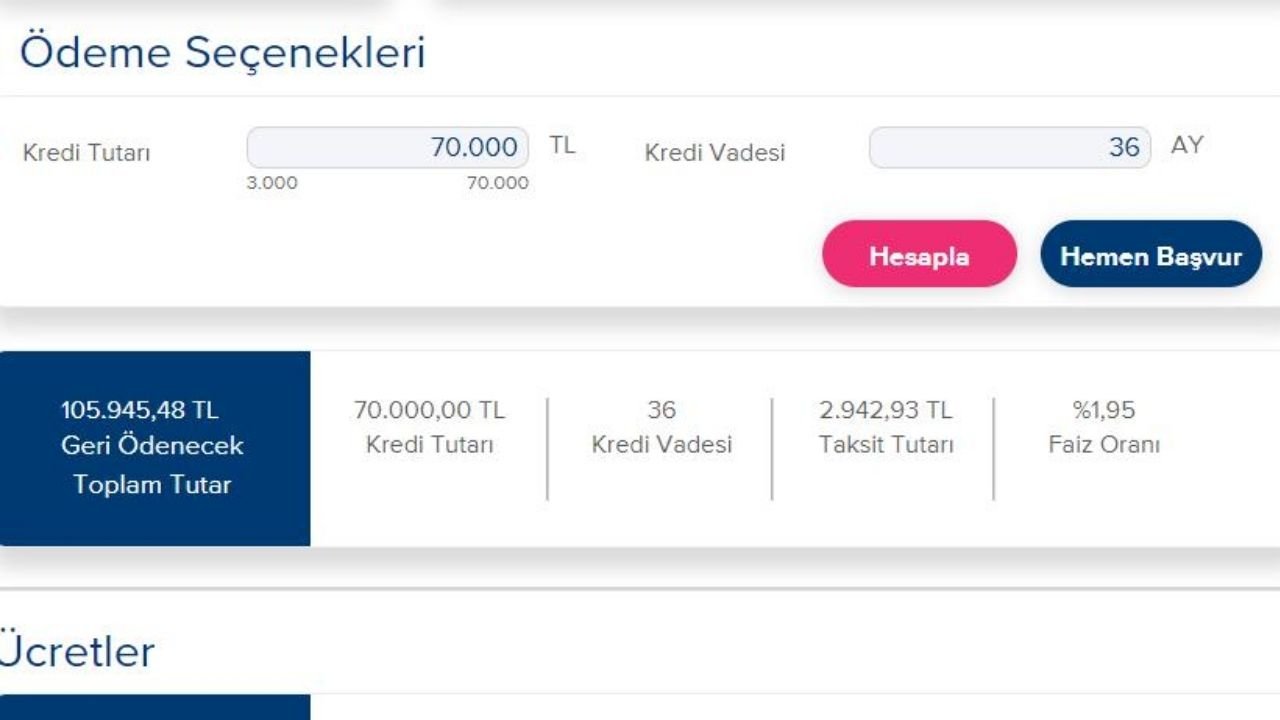
Akbank, ticari kredi faiz oranlarının kredi tutarı, vade ve ödeme planına göre değişebildiğini belirtiyor. Bankanın yayımladığı örnek maliyet tablosunda kredi kullandırım ücretinin de toplam maliyet hesabında dikkate alındığı görülüyor.
Bu nedenle Akbank üzerinden Ticari kredi hesaplama yapılırken yalnızca ilan edilen faiz oranına bakmak yeterli değildir. Bankanın resmi hesaplama veya başvuru ekranında işletmeye sunulan tutar, vade, taksit ve toplam geri ödeme bilgileri birlikte incelenmelidir.
Ticari Kredi Hesaplama Excel ile Yapılabilir mi?
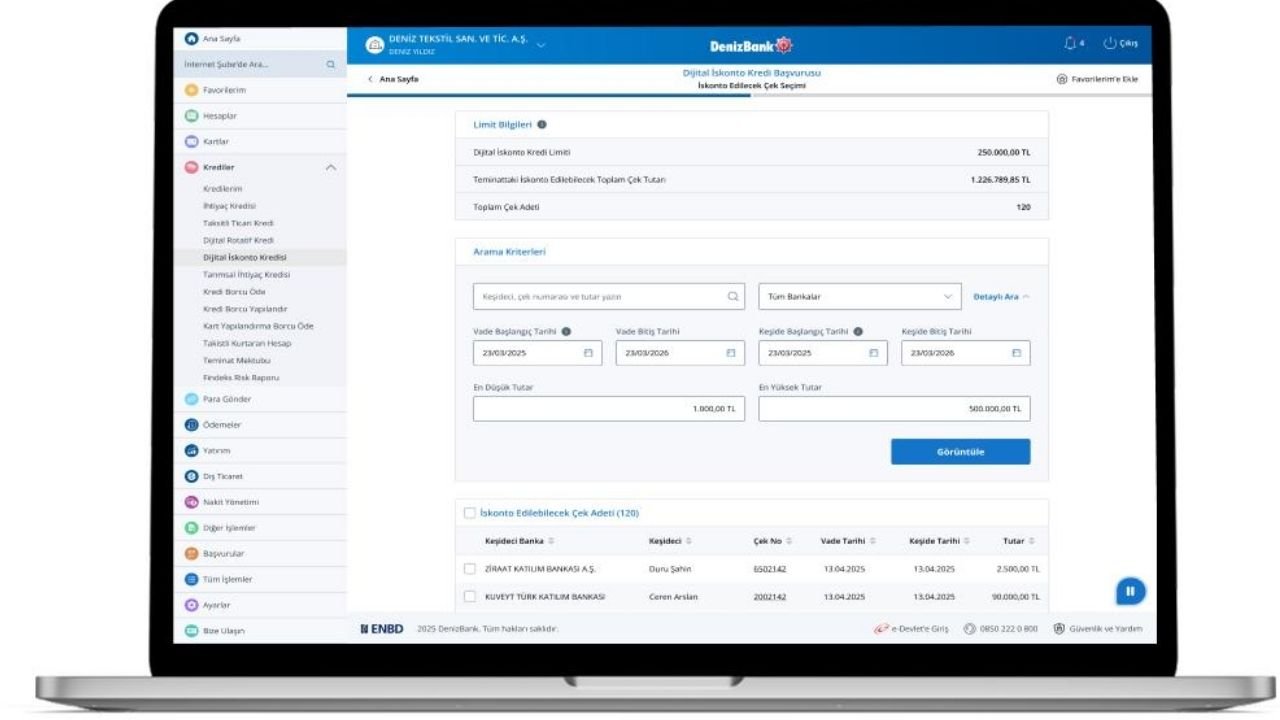
Excel, Ticari kredi hesaplama işlemini farklı kredi tutarları ve vadeler için karşılaştırmak isteyen işletmeler açısından kullanışlı olabilir. Özellikle farklı faiz oranlarını aynı tabloda görmek, finansman seçeneklerinin maliyetini daha kolay kıyaslamaya yardımcı olur.
Excel tablosunda anapara, dönemsel faiz, vade, taksit ve toplam ödeme alanları oluşturulabilir. Ancak ticari kredi hesaplama Excel üzerinde yapıldığında bankanın gerçek ücretleri ayrıca eklenmelidir. Bu nedenle Excel sonucu yaklaşık bir planlama aracı olarak görülmeli, kesin ödeme planı banka teklifinden alınmalıdır.
En Uygun Ticari Kredi Nasıl Hesaplanır?
En uygun ticari kredi yalnızca en düşük faiz oranına göre belirlenmez. Toplam geri ödeme, vade, ücretler, ödeme sıklığı, erken kapama şartları ve işletmenin nakit akışı birlikte değerlendirilmelidir.
Örneğin daha düşük aylık taksit sağlayan uzun bir vade, toplamda daha yüksek faiz ödenmesine yol açabilir. Bu nedenle işletmenin ödeme kapasitesi ile toplam maliyet arasında denge kurulmalıdır. Aynı tutar için farklı bankaların teklifleri aynı koşullarda karşılaştırılmalıdır.
Ticari Kredi Hesaplamasında Masraflar Nelerdir?
Faiz dışında kredi tahsis ve kullandırım ücretleri, teminatla ilgili giderler ve ürüne bağlı diğer masraflar dikkate alınabilir. Masraf kalemlerinin kapsamı kredi türüne ve bankanın güncel ücret tarifesine göre değişebilir.
Akbank’ın ticari müşteriler için yayımladığı ücret tablosunda kredi tahsis ve kullandırım gibi kalemler yer alıyor. Bu nedenle sonucu değerlendirirken yalnızca nominal faiz yerine toplam maliyetin incelenmesi önemlidir.
Ticari Kredi Faiz Oranları Neye Göre Değişir?
Faiz oranı; kredi türü, tutar, vade, ödeme planı, işletmenin finansal durumu ve bankanın fiyatlama koşullarına göre değişebilir. Kampanyalar veya destek programları da belirli dönemlerde farklı maliyet seçenekleri oluşturabilir.
TCMB’nin 25 Eylül 2026 verisinde TL ticari kredi faiz oranı yüzde 48,02 ağırlıklı ortalama olarak açıklanıyor. Bankaların işletmelere sunduğu oranlar bu piyasa verisinden farklı olabilir. Bu yüzden ticari kredi hesaplama için güncel ve kişiye özel teklif esas alınmalıdır.
Ticari Kredi Hesaplarken Nelere Dikkat Edilmeli?
Ticari kredi hesaplama yapılırken önce işletmenin gerçekten ihtiyaç duyduğu tutar belirlenmelidir. Gereğinden yüksek kredi kullanmak faiz ve ücret yükünü artırabilir. Daha düşük tutarlı ve işletmenin nakit akışına uygun bir finansman, bazı durumlarda daha sürdürülebilir olabilir.
Karar verilmeden önce aşağıdaki başlıkların birlikte kontrol edilmesi yararlı olur. Bankanın resmi ödeme planı ile yapılan hesaplama arasında fark varsa bunun nedeni araştırılmalı ve sözleşmedeki tüm maliyetler anlaşılmadan kredi kullanılmamalıdır.
Karşılaştırmayı kolaylaştırmak için ticari kredi hesaplama sırasında şu başlıkların aynı koşullarda değerlendirilmesi yararlı olur.
| Kriter | Kontrol edilecek bilgi | Etkisi |
| Kredi tutarı | Kullanılacak net tutar | Borç büyüklüğünü belirler |
| Vade | Ay veya dönem sayısı | Taksit ve toplam maliyeti etkiler |
| Faiz | Dönemsel faiz oranı | Finansman maliyetini etkiler |
| Ücretler | Tahsis ve kullandırım gibi kalemler | Toplam geri ödemeyi artırabilir |
| Ödeme planı | Taksit tarihleri ve tutarları | Nakit akışıyla uyumu belirler |
Sık Sorulan Sorular
Ticari kredi hesaplama konusunda en çok merak edilen soruların kısa yanıtları aşağıda yer alıyor.
1. Ticari Kredi Hesaplama Nasıl Yapılır?
Kredi tutarı, vade ve dönemsel faiz oranı temel alınarak hesaplama yapılır. Taksitli kredilerde ödeme planı oluşturulur ve toplam geri ödeme bulunur. Tahsis, kullandırım ve diğer ücretler ayrıca incelenmelidir.
2. Ticari Kredi Faiz Oranı Nasıl Hesaplanır?
Oran bankanın kredi türüne ve müşteriye sunduğu koşullara göre belirlenebilir. Hesaplamada dönemsel faiz oranı kullanılır. Piyasa ortalamaları fikir verebilir ancak kesin hesaplama için bankanın güncel teklifi esas alınmalıdır.
3. 100 Bin TL Ticari Kredinin Aylık Ödemesi Ne Kadar?
Aylık ödeme; faiz oranı, vade, ödeme yöntemi ve masraflara göre değişir. Bu nedenle yalnızca kredi tutarına bakarak tek bir taksit söylemek doğru olmaz. Kredi kartı güncel oranla banka hesaplama aracı kullanılmalıdır.
4. En Uygun Ticari Kredi Hangi Bankadadır?
Tek bir bankayı herkes için en uygun kabul etmek doğru değildir. Faiz oranı yanında toplam geri ödeme, ücretler, vade, ödeme planı ve işletmenin finansal koşulları karşılaştırılmalıdır.
Bir Cevap Yaz