Kredi veren bankalar, ihtiyaç, taşıt, konut ve farklı bireysel finansman ürünleri sunar. Ancak başvurunun onaylanması otomatik değildir. Bankalar gelir, mevcut borçlar, ödeme geçmişi, başvuru bilgileri ve kendi kredi politikaları üzerinden değerlendirme yapar.
Kredi başvurusu öncesinde yalnızca faiz oranına bakmak yerine toplam geri ödeme, vade, tahsis ücreti ve sigorta gibi kalemler birlikte incelenmelidir. Türkiye Cumhuriyet Merkez Bankası, kredi faizlerine ilişkin ağırlıklı ortalama verileri düzenli olarak yayımlar. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir. Kredi veren bankalar araştırmasında güncel.
Puanı Düşük Olanlara Kredi Veren Bankalar
Puanı düşük olanlara kredi veren bankalar şeklindeki aramalar, kredi notu yeterli olmayan tüketicilerin seçenekleri araştırdığını gösterir. Fakat belirli bir kredi notunda kesin onay veren banka bulunduğunu söylemek doğru değildir. Her başvuru bankanın kendi değerlendirme kriterlerine göre sonuçlanır. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Kredi notunun yanında düzenli gelir, mevcut kredi ve kart borçları, ödeme alışkanlıkları ve başvurulan tutar da değerlendirmede etkili olabilir. Bu nedenle düşük puanla başvuru yapacak kişilerin önce mevcut borç yükünü gözden geçirmesi ve ödeme kapasitesine uygun tutar istemesi daha sağlıklı olur. Kredi veren bankalar başvurusu öncesinde güncel şartlar.
500.000 TL Kredi Veren Bankalar
500.000 TL kredi veren bankalar araştırılırken kredi türü özellikle önem taşır. İhtiyaç kredilerinde tutar ve vade sınırları farklı uygulanabilirken konut veya taşıt finansmanında ürünün niteliğine göre başka koşullar gündeme gelir. Bankaların güncel kampanyaları da dönemsel olarak değişebilir. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Yüksek tutarlı bir başvuruda aylık taksit kadar toplam geri ödeme de hesaplanmalıdır. TCMB verileri kredi faizlerinin tür ve döneme göre değiştiğini gösteriyor; bu nedenle eski kampanya oranlarıyla bugünkü maliyetleri karşılaştırmak yanıltıcı olabilir. Güncel oranlar başvuru öncesinde kontrol edilmelidir. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Anında Kredi Veren Bankalar
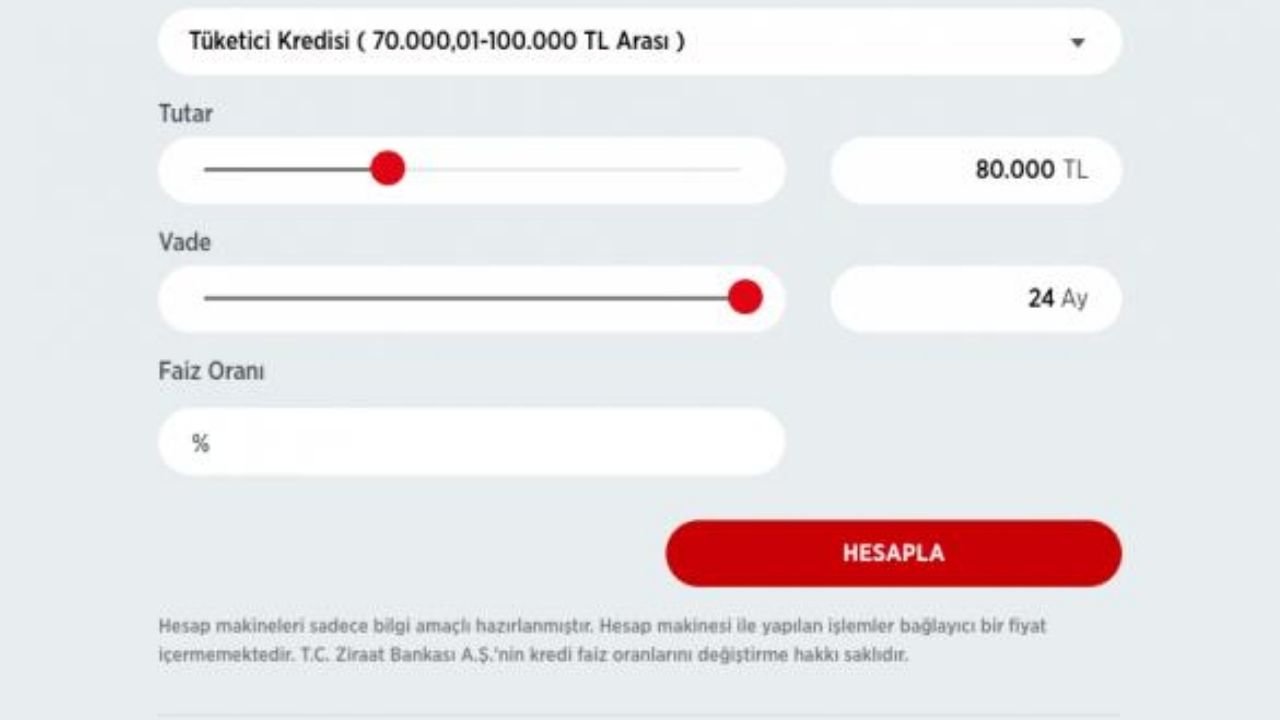
Anında kredi veren bankalar ifadesi genellikle dijital kanallardan hızlı başvuru ve değerlendirme sunan ürünleri anlatır. Dijital başvurunun hızlı sonuçlanması, her başvurunun kesin olarak onaylanacağı anlamına gelmez. Banka, başvuru sırasında kendi risk değerlendirmesini yapar. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
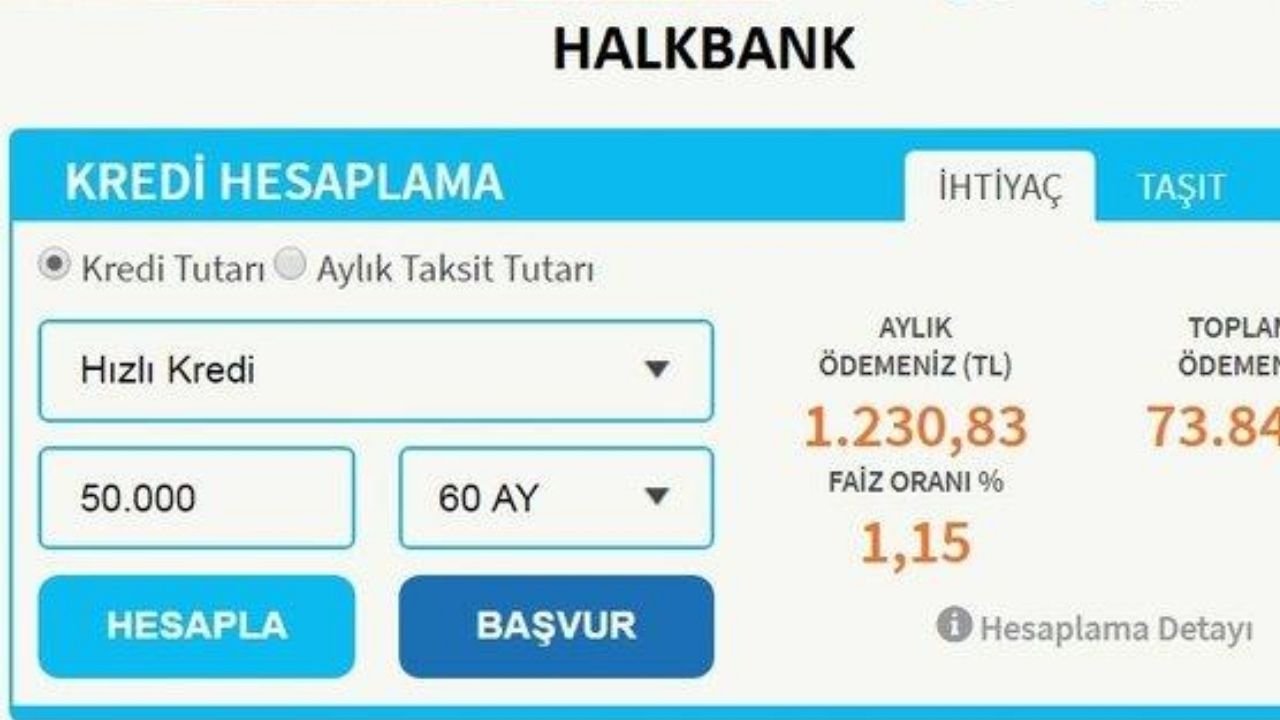
Mobil veya internet bankacılığı üzerinden başvuru yapılabilmesi işlemi kolaylaştırabilir. Ancak başvuru ekranında gösterilen faiz, vade, aylık taksit ve toplam ödeme bilgileri dikkatle incelenmelidir. Onaylanan teklifin son koşulları kabul edilmeden önce sözleşme ve ücret bilgileri okunmalıdır. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
3 Ay Ertelemeli Kredi Veren Bankalar

3 ay ertelemeli kredi veren bankalar dönemsel kampanyalarla araştırılır. Erteleme seçeneğinde ilk taksidin daha sonra başlaması mümkün olsa da bu özellik kredinin ücretsiz olduğu anlamına gelmez. Faiz ve toplam maliyet, ürünün sözleşme koşullarına göre hesaplanır. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Erteleme döneminde taksit ödenmemesi bütçeyi kısa vadede rahatlatabilir; ancak toplam geri ödeme yükseliyorsa uzun vadede daha pahalı bir seçenek ortaya çıkabilir. Bu nedenle yalnızca ilk ödeme tarihine değil, tüm vade boyunca oluşacak maliyete bakılması gerekir. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Online Kredi Veren Bankalar
Online kredi veren bankalar, başvuru sürecinin internet veya mobil uygulama üzerinden yürütülmesine imkan sağlayabilir. Dijital başvuru özellikle mevcut müşteriler için hızlı bir yöntem olabilir. Ancak banka, başvuru sahibinin durumuna göre ek belge veya farklı bir işlem isteyebilir. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Online başvuruda kişisel bilgilerin yalnızca bankanın resmi internet sitesi veya uygulaması üzerinden paylaşılması önemlidir. SMS, sosyal medya veya sahte kampanya bağlantıları üzerinden kredi başvurusu yapılmamalıdır. Teklif karşılaştırılırken bankanın resmi kanallarındaki güncel faiz ve ücret bilgileri esas alınmalıdır. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
İşsizlere Kefilsiz Kredi Veren Bankalar
İşsizlere kefilsiz kredi veren bankalar şeklindeki aramalarda önemli nokta, bankaların kredi değerlendirmesinde gelir ve ödeme kapasitesini dikkate almasıdır. Düzenli geliri bulunmayan bir kişinin kredi başvurusu, çalışan bir başvurandan farklı şekilde değerlendirilebilir. Kredi veren bankalar başvurusu öncesinde güncel şartlar kontrol edilmelidir.
Kefil istenmemesi tek başına kredi onayı anlamına gelmez. Banka başka teminat veya gelir bilgisi talep edebilir. Böylece gerçekçi olmayan bir borçlanma ihtimali azaltılabilir.
Kesin Kredi Veren Bankalar Var mı?
Kesin şeklindeki ifadeler tüketiciler açısından dikkatle değerlendirilmelidir. Hiçbir banka için herkesin başvurusunu koşulsuz onaylayacağı yönünde genel bir garanti vermek doğru değildir. Kredi kararı, başvuru sahibinin finansal durumuna ve bankanın politikalarına göre değişir.
Bir internet ilanında kesin onay, garantili kredi veya kredi notu önemsiz gibi ifadeler bulunması tek başına güvenilirlik göstergesi değildir. Başvurunun resmi banka kanallarından yapılması ve sözleşme koşullarının incelenmesi gerekir. Kredi kullanmadan önce ödeme gücü de mutlaka hesaplanmalıdır.
Kredi Başvurusunda Kredi Notu Neden Önemli?
Kredi notu, geçmiş finansal davranışların değerlendirilmesinde kullanılan göstergelerden biridir. Ancak tek başına kredi kararını belirleyen evrensel bir puan değildir. Bankalar kendi değerlendirme sistemleri içinde gelir, borçluluk ve başvuru bilgileri gibi farklı unsurları da dikkate alabilir.
Düşük kredi notu bulunan kişiler için en önemli adımlardan biri gecikmiş ödemeleri azaltmak ve mevcut borçları düzenli yönetmektir. Yeni bir kredi başvurusu yapılmadan önce bütçenin kaldırabileceği taksit tutarı hesaplanmalıdır.
Kredi Veren Bankalar Faiz Oranlarını Nasıl Belirler?
Kredi faizleri; piyasa koşulları, fonlama maliyetleri, kredi türü, vade ve bankanın fiyatlama politikaları gibi unsurlardan etkilenebilir. Bu nedenle aynı kredi tutarı için farklı bankalarda farklı oran ve toplam geri ödeme ortaya çıkabilir.
TCMB, bankalarca kullandırılan tüketici kredilerine ilişkin ağırlıklı ortalama faiz verilerini yayımlar. Bu veriler piyasanın genel görünümünü izlemek için kullanılabilir; ancak belirli bir kişinin bankadan alacağı teklifin aynısını göstermez. Bireysel teklif başvuru sonucunda netleşir.
Kredi Veren Bankalar Karşılaştırılırken Nelere Bakılmalı?
Kredi karşılaştırmasında faiz oranı ilk bakılan başlıklardan biri olsa da tek başına yeterli değildir. Vade, aylık taksit, toplam geri ödeme, tahsis ücreti, sigorta ve varsa diğer masraflar aynı tabloda incelenmelidir.
- Aylık taksit tutarını ve toplam geri ödemeyi birlikte karşılaştırın.
- Faiz oranının yanında tahsis ücreti ve sigorta gibi kalemleri kontrol edin.
- Kampanyanın yeni müşterilere veya belirli başvuru kanallarına özel olup olmadığını inceleyin.
- Başvuru ve ödeme koşullarını bankanın resmi kanallarından doğrulayın.
Ayrıca kampanyanın yeni müşterilere özel olup olmadığı, belirli bir kanaldan başvuru şartı bulunup bulunmadığı ve teklifin hangi tarihe kadar geçerli olduğu kontrol edilmelidir. Bankaların kampanya koşulları değişebileceğinden başvuru öncesinde resmi kanallardan güncel bilgiler alınmalıdır.
Kredi Veren Bankalar İçin Başvuru Belgeleri
Kredi başvurusunda istenen belgeler kredi türüne ve bankaya göre değişebilir. Kimlik bilgileri temel başvuru verilerindendir. Banka, gelir ve çalışma durumunu doğrulamak için ek belge veya sistem üzerinden bilgi kontrolü talep edebilir.
Yüksek tutarlı kredilerde gelir, teminat veya satın alınacak varlığa ilişkin ek bilgiler gündeme gelebilir. Başvuru öncesinde bankanın resmi sayfasından gerekli belgelerin öğrenilmesi, sürecin daha hızlı ilerlemesine yardımcı olur. Eksik bilgiyle başvuru yapmak değerlendirmeyi uzatabilir.
Kredi Veren Bankalar İçin Güvenli Başvuru Yöntemleri
Kredi başvurusu yalnızca bankaların resmi internet siteleri, mobil uygulamaları veya şubeleri üzerinden yapılmalıdır.
Sosyal medyada veya mesajlaşma uygulamalarında kredi aracılığı yaptığını söyleyen kişilere para göndermekten kaçınılmalıdır. Resmi banka kanalı dışında verilen hesap bilgileri ve kişisel veri talepleri ayrıca sorgulanmalıdır. Güvenli başvuru, kredi maliyetini değerlendirmek kadar önemlidir.
Kredi Veren Bankalar Karşılaştırma Tablosu
Aşağıdaki tablo, kredi arayanların farklı başvuru seçeneklerini değerlendirirken hangi noktaları kontrol etmesi gerektiğini özetler. Oran ve kampanya bilgileri değişebileceği için başvuru sırasında bankanın güncel teklifine bakılmalıdır.
| Kredi türü | Öne çıkan başlık | Kontrol edilmesi gereken |
| İhtiyaç kredisi | Faiz, vade, toplam geri ödeme | Gelir ve ödeme kapasitesi |
| Dijital kredi | Başvuru hızı, kanal şartları | Resmi uygulama/site |
| Ertelemeli kredi | İlk ödeme tarihi, toplam maliyet | Erteleme koşulları |
| Yüksek tutarlı kredi | Vade, teminat ve taksit | Kredi türü ve limitler |
Sık Sorulan Sorular
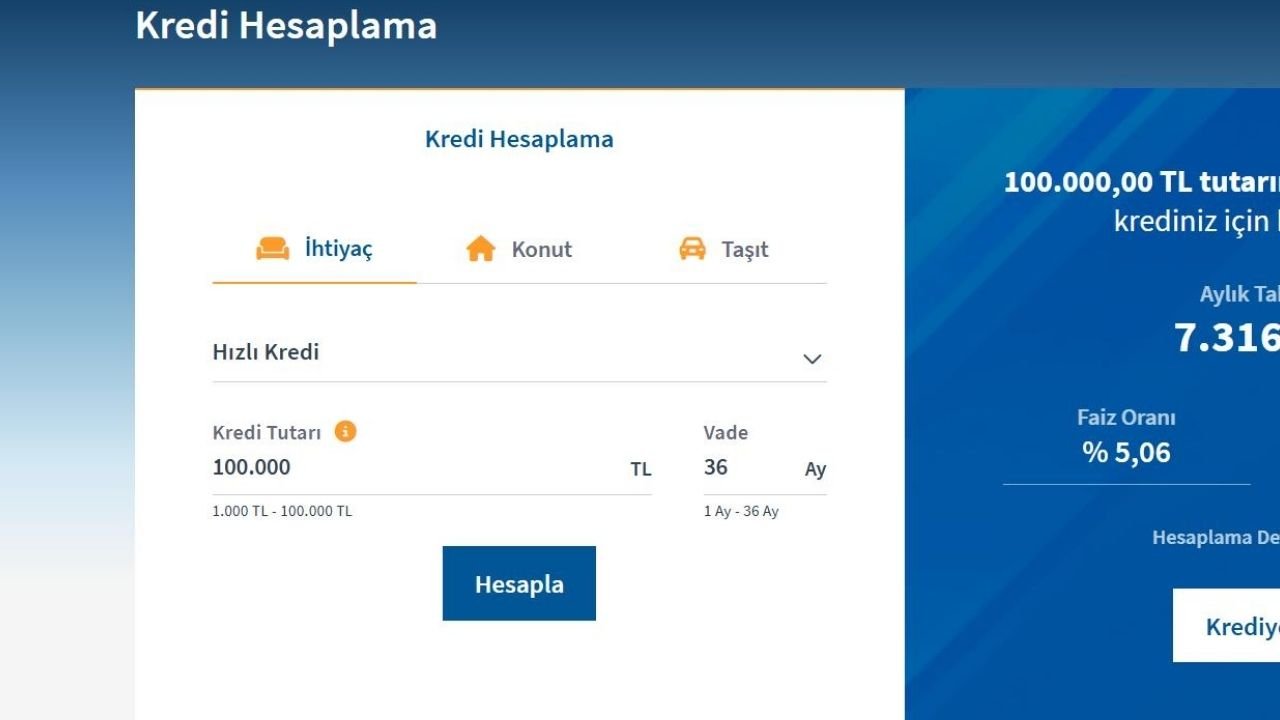
Kredi başvurularında en çok merak edilen konular; kredi notu, yüksek tutarlı finansman, hızlı başvuru ve bankaların değerlendirme şartlarıdır. Aşağıdaki sorular, başvuru öncesinde temel noktaları özetler.
1. Kredi Veren Bankalar Nasıl Belirlenir?
Bankalar farklı kredi türleri sunar ve her başvuruyu kendi değerlendirme kriterleriyle inceler. En doğru karşılaştırma, güncel faiz, toplam geri ödeme, vade ve başvuru şartlarının birlikte değerlendirilmesiyle yapılır.
2. Kredi Notu Düşük Olan Kişi Kredi Çekebilir mi?
Kredi notu düşük kişiler için kesin onay veren bir banka listesi bulunmaz. Bankalar kredi notunun yanında gelir, borçluluk ve ödeme kapasitesi gibi unsurları da değerlendirebilir.
3. 500.000 TL Kredi Almak Mümkün mü?
Mümkün olup olmadığı kredi türüne, bankanın güncel limitlerine, gelir durumuna ve değerlendirme sonucuna bağlıdır. Yüksek tutarlı başvurularda toplam geri ödeme ve aylık taksit özellikle kontrol edilmelidir.
4. En Hızlı Kredi Başvurusu Nasıl Yapılır?
Bankanın resmi mobil uygulaması veya internet şubesi üzerinden sunulan dijital başvuru kanalları kullanılabilir. Ancak başvurunun hızlı yapılması kredi onayının kesin olduğu anlamına gelmez.
Bir Cevap Yaz