Araç kredi hesaplama aramalarında görülen yüzde 0,49 oranı, güncel standart taşıt kredisi faizi olarak değerlendirilmemelidir. Ziraat Bankası’nın resmi arşivinde yer alan 1 Haziran 2020 tarihli kampanyada, yerli üretime özel taşıt kredileri için yüzde 0,49 ile yüzde 0,69 arasında oranlar açıklanmıştı.
Bu nedenle eski kampanya oranları ile güncel banka tekliflerini birbirinden ayırmak gerekir. Bugün kullanılacak kredi için faiz oranı, vade, tahsis ücreti ve diğer maliyetler bankanın güncel ürün sayfasından kontrol edilmelidir.
0.49 Araç Kredisi Hesaplama Ziraat Bankası
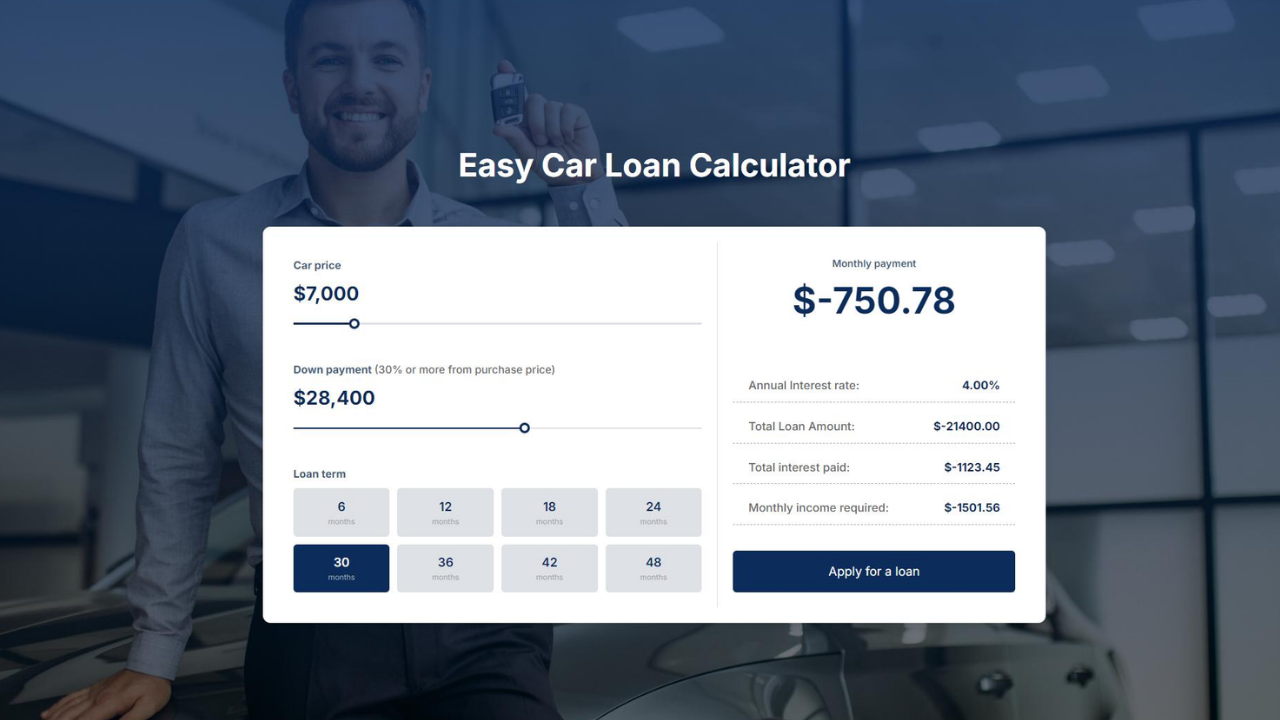
Ziraat Bankası’nın resmi hesaplama ekranı, kredi tutarı ve vade gibi bilgileri kullanarak ödeme planının görülmesine yardımcı olur. Araç kredi hesaplama yapılırken ekranda kullanılan faiz oranının güncel olup olmadığı da kontrol edilmelidir.
Hesaplama ekranında oluşan sonuç, kredi başvurusunun kesin olarak onaylandığı anlamına gelmez. Banka, başvuru sırasında gelir durumunu, kredi geçmişini, araç değerini ve güncel ürün koşullarını ayrıca değerlendirebilir.
2. El Taşıt Kredisi Hesaplama
İkinci el araçlarda kredi tutarını belirleyen unsurlar arasında aracın yaşı, değeri ve bankanın uyguladığı kredi oranı bulunur. Araç kredi hesaplama sonucunu değerlendirirken yalnızca satış fiyatına bakmak yerine bankanın esas aldığı değer üzerinden hareket etmek gerekir.
İkinci el araçlarda kredi tutarını belirleyen unsurlar arasında aracın yaşı, değeri ve bankanın uyguladığı kredi oranı bulunur. Araç kredi hesaplama sonucunu değerlendirirken yalnızca satış fiyatına bakmak yerine bankanın esas aldığı değer üzerinden hareket etmek gerekir.
İhtiyaç Kredisi Hesaplama ile Araç Kredisi Arasındaki Fark
Araç kredi hesaplama ile ihtiyaç kredisi hesaplaması aynı finansman ürününü ifade etmez. Taşıt kredisi belirli bir aracın finansmanına yöneliktir; ihtiyaç kredisi ise farklı kullanım amaçları için sunulabilir. Vade, faiz ve limit koşulları ürünlere göre değişir.
Araç satın alırken hangi kredi türünün daha uygun olduğu değerlendirilirken aylık taksit kadar toplam geri ödeme de dikkate alınmalıdır. Araç kredi hesaplama ile ihtiyaç kredisi teklifinin aynı tutar ve vadede karşılaştırılması, maliyet farkını daha anlaşılır hale getirir.
Ticari Araç Kredi Hesaplama
Ticari araç almayı planlayan işletmeler için kredi koşulları bireysel taşıt finansmanından farklı olabilir. Araç kredi hesaplama sırasında kredi tutarı ve vadenin yanında işletmenin finansal durumu, aracın niteliği ve bankanın ticari ürün şartları da değerlendirilmelidir.
Ticari araç finansmanında yalnızca aylık taksite odaklanmak doğru değildir. Araç kredi hesaplama yanında tahsis ücreti, sigorta, teminat, rehin işlemleri ve toplam geri ödeme birlikte incelendiğinde tekliflerin gerçek maliyeti daha net görülebilir.
Taşıt Kredisi Şartları
Araç kredi hesaplama öncesinde bankanın taşıt kredisi şartları incelenmelidir. Gelir durumu, kredi geçmişi, aracın değeri, araç yaşı, peşinat ve bankanın ürün koşulları başvurunun sonucunu etkileyebilir. Hesaplama sonucu tek başına kredi onayı anlamına gelmez.
Ziraat Bankası’nın güncel sayfasında bireysel taşıt kredisi kapsamında sıfır ve ikinci el binek araçlar ile belirli hafif ticari taşıtlar yer alıyor. Araç kredi hesaplama sonucunun gerçek kredi limitini göstermediği, nihai tutarın başvuru değerlendirmesiyle belirlendiği unutulmamalıdır.
Elektrikli Araç Kredi Hesaplama
Elektrikli araçlarda bazı bankaların standart taşıt kredilerinden farklı ürün veya kampanyaları bulunabilir. Araç kredi hesaplama yapılırken aracın türü, fatura değeri, uygulanabilecek kredi oranı ve vade birlikte değerlendirilmelidir.
Ziraat Bankası’nın TOGG ürününde araç değerine göre farklı kredi oranları ve vade sınırları uygulanıyor. Araç kredi hesaplama yapılırken özel ürünün kendi oranlarının kullanılması, standart taşıt kredisi koşullarıyla karıştırılmaması açısından önemlidir.
1.300.000 TL’lik Araca Ne Kadar Kredi Çıkar?
1.300.000 TL değerindeki bir araç için kullanılabilecek kredi tutarı, bankanın güncel kredi-değer sınırına göre belirlenir. Araç kredi hesaplama sonucunu değerlendirirken aracın fatura veya bankanın esas aldığı değer üzerinden hesap yapılması önemlidir.
Ziraat Bankası’nın genel taşıt kredisi tablosunda 1.200.001-2.000.000 TL aralığındaki araçlar için azami kredi oranı yüzde 20 olarak gösteriliyor. Bu örneğe göre 1.300.000 TL araç için teorik üst sınır 260.000 TL olabilir; nihai tutar başvuru değerlendirmesine bağlıdır.
1 Milyonluk Araç İçin Ne Kadar Kredi Çıkar?
1 milyon TL değerindeki araç, Ziraat Bankası’nın yayımladığı genel tabloda 800.001-1.200.000 TL bandında bulunuyor. Araç kredi hesaplama yapılırken bu aralık için belirtilen azami kredi oranı ve vade dikkate alınabilir.
Bu grupta azami kredi oranı yüzde 30, azami vade ise 24 ay olarak belirtiliyor. Araç kredi hesaplama sonucunda 1 milyon TL araç için teorik üst sınır 300.000 TL olabilir; bankanın müşteri ve araç değerlendirmesi sonucu değiştirebilir.
2 Milyon TL’lik Araca Ne Kadar Kredi Çıkar?
2 milyon TL değerindeki araç, Ziraat Bankası’nın genel tablosunda 1.200.001-2.000.000 TL grubunun üst sınırında yer alıyor. Araç kredi hesaplama sonucunda kredi oranının yanı sıra kısa vadenin aylık taksit üzerindeki etkisi de dikkate alınmalıdır.
Bu grupta azami kredi oranı yüzde 20 ve azami vade 12 ay olarak belirtiliyor. Oran esas alındığında 2 milyon TL değerindeki araç için teorik kredi tutarı 400.000 TL olabilir. Peşinat ve toplam geri ödeme ayrıca hesaplanmalıdır.
2.5 Milyonluk Araca Kredi Çıkar mı?
2,5 milyon TL değerindeki araçlarda standart taşıt kredisi sınırları ayrıca incelenmelidir. Ziraat Bankası’nın genel taşıt kredisi tablosunda 2 milyon TL üzerindeki araçlar için standart ürün kapsamında kredi başvurusu alınamadığı belirtiliyor.
Bununla birlikte bazı özel ürünler daha yüksek araç değerlerini kapsayabilir. Özellikle elektrikli ve yerli araçlara yönelik kampanyalarda farklı oranlar uygulanabildiğinden, 2,5 milyon TL değerindeki bir araç için kredi imkânı aracın türüne ve güncel kampanyaya göre değişebilir.
Araç Kredi Hesaplama Nasıl Yapılır?
Araç kredi hesaplama için önce aracın satış veya fatura değeri belirlenir. Ardından bankanın izin verdiği kredi oranı, kullanılacak kredi tutarı, vade ve güncel faiz oranı değerlendirilir. Bu bilgiler üzerinden aylık taksit ve toplam geri ödeme hesaplanabilir.
Hesaplama yapılırken yalnızca aylık taksit tutarına bakılmamalıdır. Tahsis ücreti, sigorta, rehin ve benzeri giderler toplam maliyeti değiştirebilir. Bu nedenle farklı bankaların teklifleri mümkün olduğunca aynı kredi tutarı ve vade üzerinden karşılaştırılmalıdır.
Başvuru öncesinde şu maddeler hızlı bir kontrol listesi olarak kullanılabilir.
- Aracın fatura veya bankanın esas aldığı değerini kontrol edin.
- Kredi oranı ve azami vade sınırını öğrenin.
- Aylık taksit ile toplam geri ödemeyi birlikte değerlendirin.
- Tahsis, sigorta, rehin ve diğer masrafları hesaba katın.
Araç Kredi Hesaplama Karşılaştırma Tablosu
Aşağıdaki tablo, resmi banka sayfalarında yer alan örnek koşulları karşılaştırma amacıyla özetler. Araç kredi hesaplama sonuçları ürün, müşteri ve başvuru koşullarına göre değişebileceği için tablo bir teklif veya kredi onayı olarak değerlendirilmemelidir.
| Kriter | Ziraat Bankası | Genel değerlendirme | Dikkat edilmesi gereken |
| Kredi oranı | Araç değerine göre değişir | Banka ürünü ve araç değerine bağlı | Azami oran kredi onayı değildir |
| Vade | Değere göre 12-48 ay | Ürüne göre değişir | Uzun vade toplam maliyeti artırabilir |
| İkinci el | En fazla 8 yaş | Bankaya göre değişebilir | Araç yaşı ve değeri kontrol edilmeli |
| Toplam maliyet | Faiz ve diğer giderler birlikte değerlendirilir | Teklif bazında değişir | Tahsis ve sigorta ayrıca incelenmeli |
Araç Kredisi Alırken Nelere Dikkat Edilmeli?
Kredi tutarının araç değerine oranı kadar aylık ödeme gücü de önemlidir. Araç kredi hesaplama sonucunda uygun görünen bir taksit, diğer düzenli giderlerle birlikte bütçeyi zorlayabilir. Peşinatın artırılması kredi ihtiyacını ve bazı durumlarda toplam finansman maliyetini azaltabilir.
Ayrıca kasko, trafik sigortası, rehin tesis ve diğer işlem giderleri hesaba katılmalıdır. Araç kredi hesaplamasonucundaki aylık taksit, bu ek maliyetlerle birlikte değerlendirilirse bütçeye daha gerçekçi bir çerçeve çizilebilir.
Not: Faiz, kampanya ve kredi koşulları değişebileceğinden başvuru öncesinde bankaların resmi kanallarındaki güncel bilgiler kontrol edilmelidir.
Sık Sorulan Sorular
Araç finansmanı konusunda en çok araştırılan soruların kısa yanıtları aşağıdadır.
1. 1.300.000 TL’lik Araca Ne Kadar Kredi Çıkar?
Ziraat Bankası’nın genel tablosundaki yüzde 20 oran esas alınırsa 1.300.000 TL değerindeki araç için teorik üst sınır 260.000 TL olabilir. Nihai tutar, bankanın başvuru değerlendirmesine ve güncel koşullara göre değişebilir.
2. 1 Milyonluk Araç Için Ne Kadar Kredi Çıkar?
800.001-1.200.000 TL aralığındaki araçlar için yayımlanan yüzde 30 oran örnek alınırsa 1 milyon TL araçta teorik kredi üst sınırı 300.000 TL olabilir. Bu tutar kesin kredi onayı anlamına gelmez.
3. 2 Milyon TL’lik Araca Ne Kadar Kredi Çıkar?
1.200.001-2.000.000 TL aralığı için belirtilen yüzde 20 oran esas alınırsa 2 milyon TL araçta teorik kredi tutarı 400.000 TL olabilir. Nihai tutarı banka ve başvuru koşulları belirler.
4. 2,5 Milyonluk Araca Kredi Çıkar mı?
Standart taşıt kredilerinde araç değeri sınırı önemlidir. Ziraat Bankası’nın genel tablosunda 2 milyon TL üzerindeki araçlar için standart ürün kapsamında kredi başvurusu alınamadığı belirtiliyor. Özel elektrikli araç ürünlerinde ise farklı limitler bulunabilir.
Bir Cevap Yaz