Konut kredisi faiz oranları bugün ev almak isteyenlerin en çok araştırdığı finansman başlıklarından biri. Bankaların sunduğu oranlar; kredi tutarı, vade, sigorta tercihi, müşteri profili ve kampanya koşullarına göre değişebiliyor.
6 Ekim 2026 itibarıyla resmi banka sayfalarında farklı ürünler için farklı oranlar bulunuyor. Ziraat Bankası 120 aya kadar %2,89, Halkbank örnek tabloda %2,99 ve İş Bankası belirli konut kredisi ürünlerinde %3,10 aylık oran yayımlıyor.
Bugün İtibariyle Konut Kredisi Faiz Oranları
Konut kredisi faiz oranları karşılaştırılırken bankaların aynı ürününün ve aynı vadesinin ele alınması gerekir. Ziraat Bankası’nın resmi kredi paketinde 1 milyon TL, 120 ay için %2,89 oran ve 29.878,54 TL taksit örneği yer alıyor.
Konut kredisi faiz oranları İş Bankası’nın güncel ev kredisi sayfasında hayat sigortalı ve tahsis ücretli ürün için 1-120 ay vadede %3,10 oranı görülüyor. Akbank ise ürün ve vadeye göre %3,15 ile %3,55 arasında değişen oranlar yayımlıyor. Konut Kredisi Hesaplama Nasıl Yapılır?
Konut kredisi faiz oranları hesaplamasında kredi tutarı, aylık faiz, vade ve ek masraflar birlikte değerlendirilir. Aylık taksit, yalnızca faiz oranına bakılarak bulunmaz; vade uzadıkça toplam geri ödeme de yükselir.
Örneğin 1 milyon TL kredi 120 ay vadeyle %2,89 oran üzerinden hesaplandığında aylık taksit yaklaşık 29.878,54 TL olur. Aynı tutar %2,99 oranla yaklaşık 30.797,66 TL seviyesine çıkar.
Konut Kredisi Faiz Hesaplama ve Aylık Taksit
Konut kredisi faiz oranları için bankaların kendi hesaplama araçları tercih edilmelidir. Bu araçlarda kredi tutarı ve vade girilerek aylık ödeme, toplam geri ödeme ve bazı masraf kalemleri görülebilir.
Konut kredisi faiz oranları faiz oranı düşük olan teklif her zaman en ucuz seçenek anlamına gelmez. Örneğin sigortalı bir ürün daha düşük faiz sunarken sigorta maliyeti oluşturabilir.
1 Milyon TL Konut Kredisi Aylık Ödemesi Ne Kadar?
Konut kredisi faiz oranları ile 1 milyon TL için aylık ödeme, seçilen bankaya ve vadeye göre değişir. 120 ay vadede %2,89 oranlı örnekte taksit 29.878,54 TL iken %2,99 oranlı örnekte 30.797,66 TL seviyesindedir.
Bu hesaplar karşılaştırma amacıyla kullanılan örneklerdir ve sigorta, ekspertiz veya diğer giderleri aynı şekilde içermeyebilir. Başvuru öncesinde bankanın güncel hesaplama ekranından kişiye özel ödeme planı alınması daha doğru sonuç verir.
2 Milyon TL Ev Kredisi Geri Ödemesi Ne Kadar?
Konut kredisi faiz oranları 2 milyon TL gibi yüksek bir tutarda toplam maliyet daha da önemli hale gelir. Aynı faiz oranı ve 120 ay vade varsayımında aylık taksit, 1 milyon TL krediye göre yaklaşık iki katına çıkar.
Örneğin %2,89 oran üzerinden yalnızca matematiksel hesapla 2 milyon TL için aylık taksit yaklaşık 59.757 TL seviyesindedir. Gerçek başvuruda ekspertiz değeri, kredi-değer oranı, gelir durumu ve bankanın ürün koşulları nedeniyle kullanılabilecek tutar farklılaşabilir.
0,64 Faizli Konut Kredisi Hangi Banka Veriyor?
Konut kredisi faiz oranları aramalarında sık görülen %0,64 oranı güncel banka oranı olarak değerlendirilmemelidir. Bu oran, 2020 yılında kamu bankalarının konut kredisi kampanyasında uygulanan tarihsel oranlardan biridir.
Konut kredisi faiz oranları 2020 kampanyasında sıfır konutlar için %0,64, ikinci el konutlar için %0,74 gibi oranlar uygulanmıştı. Güncel aramalarda bu eski oranların yeniden kullanıldığı içerikler görülebiliyor. Bu nedenle eski kampanya haberleriyle bugünkü kredi tekliflerini karıştırmamak gerekir.
Ziraat Bankası Konut Kredisi
Konut kredisi faiz oranları araştırmasında Ziraat Bankası öne çıkan kamu bankası seçeneklerinden biridir. Resmi Tüketici Ürün Paketi sayfasında 1-120 ay vade aralığında %2,89 oranı yer alıyor.
Ziraat Bankası’nın oranından yararlanmak için ürün paketinde belirtilen koşulların sağlanması gerekiyor. Banka; Bankkart, KMH, talimat ve bazı sigorta veya emeklilik ürünlerine ilişkin şartlar belirtiyor.
Ziraat Bankası Konut Kredisi Faiz Oranı
Konut kredisi faiz oranları için Ziraat Bankası’nda görülen %2,89 oran, belirli paket koşullarına bağlı bir aylık faiz oranıdır. Bankanın yayımladığı örnek maliyet tablosunda tahsis ücreti 5.000 TL, yıllık maliyet oranı ise %42,1405 olarak yer alıyor.
Yalnızca faiz oranını esas almak yerine yıllık maliyet oranına bakmak daha sağlıklı bir yaklaşım sağlar. Ayrıca kredi tutarının tamamının finanse edilmesi her durumda mümkün olmayabilir.
İlk Evim Konut Kredisi Faiz Oranları
Konut kredisi faiz oranları araştırılırken ilk kez ev sahibi olacaklara yönelik ürünler ayrıca incelenebilir. Bankalar bazı kampanyalarda müşterinin kendisi, eşi veya belirli aile bireyleri adına konut bulunmaması gibi şartlar uygulayabiliyor.
Konut kredisi faiz oranları ilk konutunu alacak kişiler için kredi-değer oranları da önemlidir. 2026 düzenlemelerinde konutun değeri ve enerji sınıfına göre farklı üst sınırlar bulunuyor.
VakıfBank Konut Kredisi ve Kamu Bankaları
Konut kredisi faiz oranları karşılaştırmasında VakıfBank, Ziraat Bankası ve Halkbank gibi kamu bankalarının ürünleri birlikte incelenebilir.
Konut kredisi faiz oranları VakıfBank için de başvuru öncesinde resmi hesaplama ekranındaki güncel oran ve kampanya koşullarının kontrol edilmesi gerekir. Kamu bankalarında dönemsel kampanyalar bulunabildiğinden, eski haberlerde yer alan düşük oranları bugünkü standart oranlar gibi değerlendirmek doğru olmaz.
Konut Kredisi Faiz Oranları Karşılaştırılırken Nelere Bakılmalı?
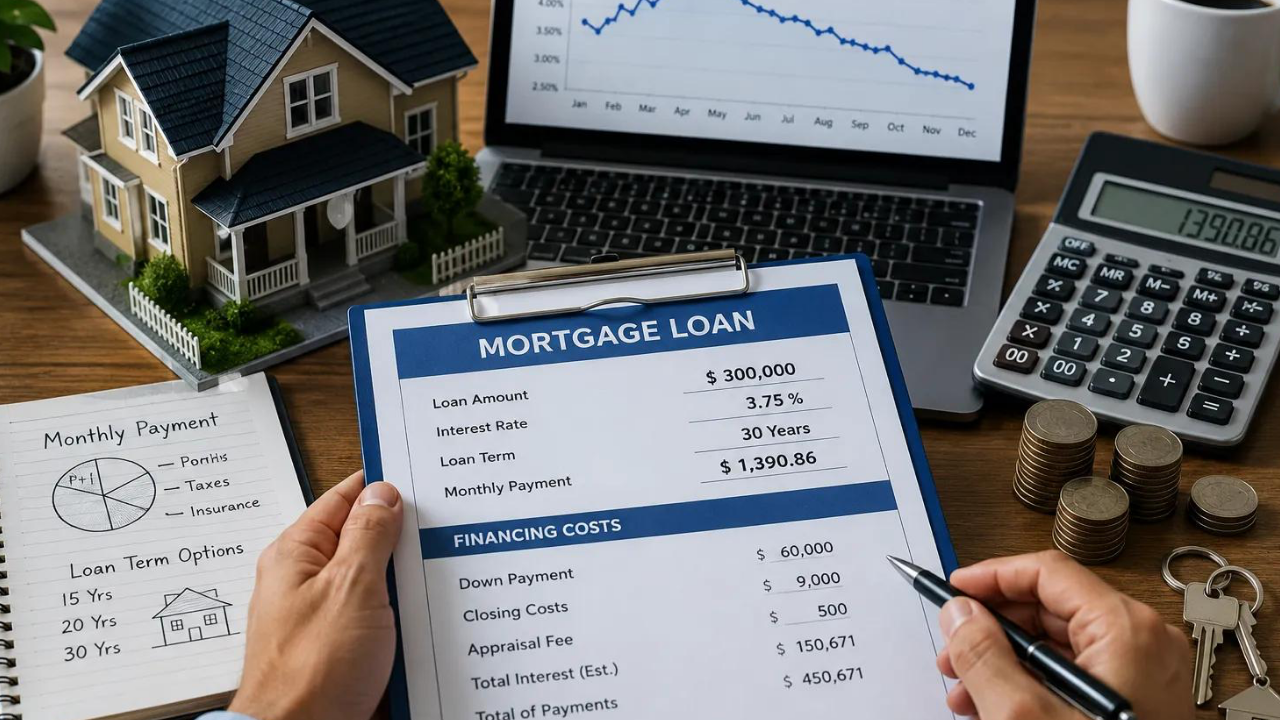
Konut kredisi faiz oranları karşılaştırması yaparken yalnızca en düşük oranı aramak yerine toplam geri ödemeyi incelemek gerekir. Bankanın sunduğu faiz oranının hangi müşteri grubuna, hangi sigorta şartına veya hangi ürün paketine bağlı olduğu öğrenilmelidir.
Aşağıdaki maddeler başvuru öncesinde hızlı bir kontrol listesi olarak kullanılabilir.
- Aylık taksit ile toplam geri ödeme tutarını birlikte karşılaştırın.
- Tahsis, ekspertiz, ipotek ve sigorta giderlerinin toplam maliyete etkisini kontrol edin.
- Faiz oranının hangi kampanya ve ürün koşullarına bağlı olduğunu inceleyin.
- Konutun ekspertiz değeri ve kredi-değer oranına göre kullanılabilecek tutarı öğrenin.
Konut Kredisi Karşılaştırma Tablosu
Konut kredisi faiz oranları için aşağıdaki tablo, resmi banka sayfalarında görülen örnek oranları aynı bakış açısında toplar. Oranlar ürün, vade ve müşteri koşullarına göre değişebilir.
| Banka | Örnek vade | Aylık faiz | 1 milyon TL örnek taksit |
| Ziraat Bankası | 120 ay | %2,89 | 29.878,54 TL |
| Halkbank | 120 ay | %2,99 | 30.797,66 TL |
| İş Bankası | 120 ay | %3,10 | 31.815,84 TL* |
| Akbank | 120 ay | %3,15 | 32.280,98 TL* |
* İş Bankası ve Akbank için taksitler, yayımlanan aylık oran üzerinden matematiksel karşılaştırma amacıyla hesaplanmıştır; bankaların kendi örnek maliyet tablolarında ek masraf ve sigorta kalemleri farklı olabilir.
Konut Kredisi Alırken Dikkat Edilmesi Gerekenler
Konut kredisi faiz oranları kararında aylık ödeme gücü kadar gelir sürekliliği de önemlidir. Uzun vadeli borçlanmada faiz oranındaki küçük farklılıklar toplam geri ödemeyi ciddi biçimde değiştirebilir.
Kredi başvurusunda banka gelir, kredi geçmişi, mevcut borçlar ve satın alınacak konutun özelliklerini değerlendirebilir. Ön onay alınması nihai kredi tahsisi anlamına gelmez. Ekspertiz sonucunun kredi tutarını etkileyebileceği de baştan hesaba katılmalıdır.
Konut Kredisi Faiz Oranları İçin Güncel Veriler Nasıl Takip Edilir?
Konut kredisi faiz oranları değişebildiği için banka sitelerindeki güncelleme tarihleri takip edilmelidir. Türkiye Cumhuriyet Merkez Bankası da konut kredilerinin ağırlıklı ortalama faiz oranlarını EVDS üzerinden yayımlar. Bu veriler tek bir bankanın teklifini değil, sektörün gerçekleşen ortalama faizlerini gösterir.
6 Ekim 2026 itibarıyla güncel banka sayfalarında görülen oranlar, gelecekte değişebilecek kampanya koşullarını garanti etmez. En doğru yöntem, kredi tutarı ve vade belirlendikten sonra birkaç bankanın resmi hesaplama aracından aynı gün teklif almaktır.
6 Ekim 2026 tarihinde resmi banka sayfaları ve TCMB verileri kontrol edilmiştir. Bankalar oran ve kampanya koşullarını değiştirebilir.
Sık Sorulan Sorular
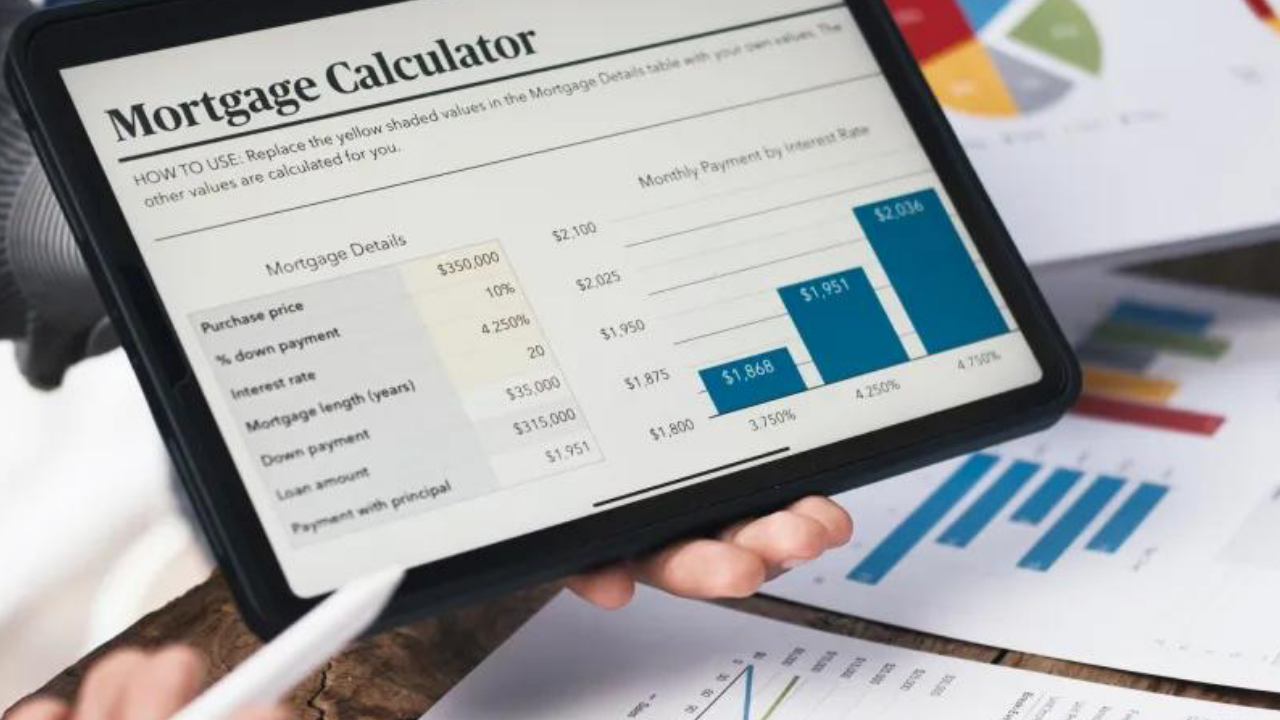
Konut kredisi faizleri ve hesaplama yöntemleri hakkında en çok merak edilen soruların kısa yanıtları aşağıdadır. konut kredisi hesaplama ile farklı tutar ve vadeler karşılaştırılabilir.
1. 2026 Konut Kredisi Faiz Oranları Ne Olur?
Faiz oranlarının gelecekteki seviyesini kesin olarak söylemek mümkün değildir. Banka oranları politika faizi, piyasa koşulları, fonlama maliyetleri ve bankaların kampanyalarına göre değişebilir. Güncel karar için resmi banka hesaplama ekranları takip edilmelidir.
2. 2 Milyon TL Ev Kredisi Geri Ödemesi Ne Kadar?
Geri ödeme; faiz oranı ve vadeye göre değişir. Örneğin %2,89 aylık oran ve 120 ay varsayımıyla 2 milyon TL kredinin aylık taksiti yaklaşık 59.757 TL olur. Sigorta ve diğer masraflar ayrıca değerlendirilmelidir.
3. 0,64 Faizli Konut Kredisi Hangi Banka Veriyor?
%0,64 oranı güncel standart bir konut kredisi oranı değildir. Bu oran 2020 yılındaki kamu bankası kampanyalarıyla ilişkilidir. Bugünkü başvurularda bankaların güncel resmi oranları esas alınmalıdır.
4. 1 Milyon TL Konut Kredisinin Aylık Ödemesi Ne Kadar?
Faiz oranına göre değişir. 120 ay vadede %2,89 oranla yaklaşık 29.878,54 TL, %2,99 oranla yaklaşık 30.797,66 TL ve %3,10 oranla yaklaşık 31.815,84 TL aylık taksit oluşur. Bunlar karşılaştırma amaçlı örnek hesaplardır.
Bir Cevap Yaz